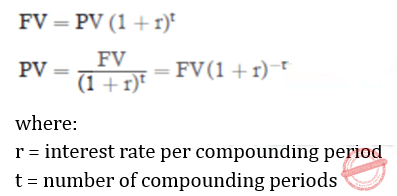Dưới đây là 10 câu chuyện mang tư duy ngược (phá cách, khác biệt với cách nghĩ thông thường) trong việc dạy con cái. Những câu chuyện này nhằm khuyến khích sự sáng tạo, độc lập và tư duy phản biện ở trẻ:
1. Thất bại không phải là điều xấu
Một ngày nọ, bé An mang bài kiểm tra về nhà với điểm số không tốt.
Thay vì trách mắng, bố mẹ An hỏi: “Con học được điều gì từ bài kiểm tra này?”
Bé trả lời: “Con cần chăm chỉ hơn trong việc giải bài tập.”
Bố mẹ đáp: “Đúng vậy, thất bại là bài học tốt nhất. Bố mẹ cũng từng thất bại nhiều lần, nhưng nhờ đó mà chúng ta mới trưởng thành.”
Bài học tư duy ngược: Thay vì sợ thất bại, hãy coi đó là cơ hội để học hỏi và phát triển.
2. Khen ngợi nỗ lực thay vì kết quả
Khi bé Linh giành giải Nhất cuộc thi vẽ, mẹ không nói: “Con thật giỏi.” Thay vào đó, mẹ nói: “Mẹ rất tự hào vì con đã nỗ lực luyện tập mỗi ngày. Kết quả này đến từ sự chăm chỉ của con.”
Bài học tư duy ngược: Tập trung vào quá trình và nỗ lực, thay vì chỉ chú ý đến kết quả cuối cùng.
3. Học từ chính con cái
Bé Nam tò mò hỏi mẹ: “Tại sao bầu trời lại có màu xanh?”
Thay vì đưa ngay câu trả lời, mẹ đáp: “Con nghĩ sao? Mẹ rất tò mò muốn nghe ý kiến của con.”
Sau đó, mẹ cùng Nam tìm hiểu thêm trên mạng và sách vở.
Bài học tư duy ngược: Thay vì luôn dạy dỗ, hãy lắng nghe và học hỏi từ cách nhìn của trẻ.
4. Cho phép con tự giải quyết vấn đề
Bé Minh làm đổ nước ra sàn và ngay lập tức gọi mẹ đến giúp. Thay vì vội vàng dọn dẹp, mẹ chỉ cho Minh cách dùng khăn lau và bảo bé tự làm sạch. Minh hoàn thành, dù không hoàn hảo, nhưng bé cảm thấy tự hào.
Bài học tư duy ngược: Đừng làm mọi thứ thay con. Hãy để con tự đối mặt với hậu quả và tìm cách khắc phục.
5. Không cần phải giỏi tất cả
Khi bé Trang cảm thấy thất vọng vì không giỏi toán như các bạn, bố nói: “Không ai giỏi mọi thứ. Điều quan trọng là con tìm ra điều con yêu thích và phát huy thế mạnh của mình. Con có thấy mình giỏi vẽ không? Đó là tài năng của con.”
Bài học tư duy ngược: Chấp nhận sự khác biệt và giúp trẻ nhận ra giá trị của bản thân.
6. Không thưởng phạt quá mức
Khi bé Hùng giúp mẹ rửa bát, mẹ không thưởng kẹo mà chỉ nói: “Con giúp mẹ vì con là một phần trong gia đình, không phải để nhận phần thưởng. Mẹ rất trân trọng sự giúp đỡ của con.”
Bài học tư duy ngược: Trẻ cần học cách làm việc tốt vì trách nhiệm và tình yêu, không chỉ vì phần thưởng.
7. Không kiểm soát mà đồng hành
Thay vì kiểm soát chặt chẽ thời gian học của bé Hoa, mẹ cho bé tự lập kế hoạch. Ban đầu, bé chưa quen nên học không hiệu quả. Sau đó, với sự hỗ trợ của mẹ, bé dần biết quản lý thời gian và cảm thấy có trách nhiệm hơn.
Bài học tư duy ngược: Hãy để con tự quyết định trong khuôn khổ, từ đó con học được tính tự giác.
8. Đặt câu hỏi thay vì áp đặt
Khi bé Tuấn không muốn đi học, bố hỏi: “Điều gì khiến con không muốn đến trường? Có điều gì khiến con lo lắng không?” Bé Tuấn chia sẻ rằng con bị bạn bè trêu chọc, và bố mẹ cùng con tìm cách giải quyết vấn đề.
Bài học tư duy ngược: Hiểu lý do đằng sau hành vi của trẻ thay vì chỉ ép buộc làm theo ý mình.
9. Học cách nói “Không”
Khi bé Lan đòi mua một món đồ chơi đắt tiền, mẹ bình tĩnh nói: “Mẹ không thể mua đồ này vì nó không cần thiết. Nhưng nếu con thật sự thích, mình có thể lên kế hoạch tiết kiệm để mua nó.” Bé học cách kiên nhẫn và hiểu giá trị của tiền.
Bài học tư duy ngược: Không đáp ứng mọi nhu cầu của con ngay lập tức, thay vào đó giúp con hiểu giá trị và trách nhiệm.
10. Kể câu chuyện của chính mình
Khi bé Mai sợ nói trước lớp, bố kể về lần bố run rẩy trong buổi thuyết trình thời đi học. “Bố cũng rất sợ, nhưng bố đã cố gắng luyện tập từng chút một. Bố tin rằng con cũng sẽ làm được như vậy.”
Bài học tư duy ngược: Chia sẻ trải nghiệm thật để trẻ cảm thấy đồng cảm và học hỏi từ đó.
Tư duy ngược nếu được sử dụng đúng chỗ, đúng vấn đề sẽ giúp chúng ta giải quyết vấn đề một cách hiệu quả.
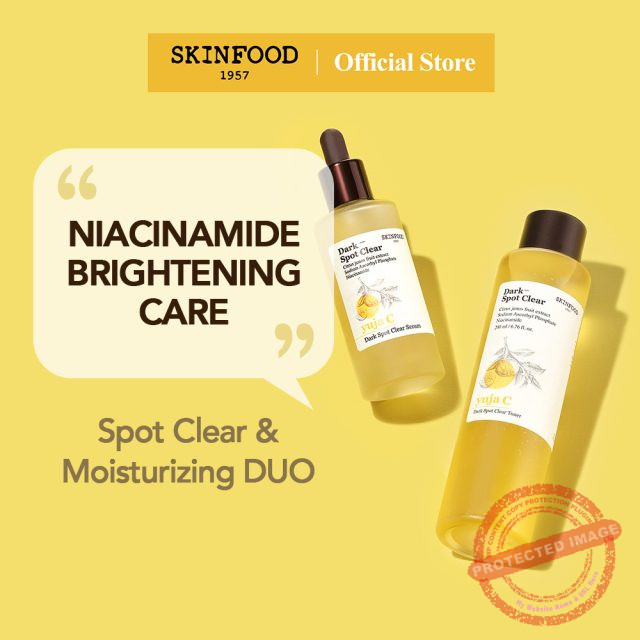
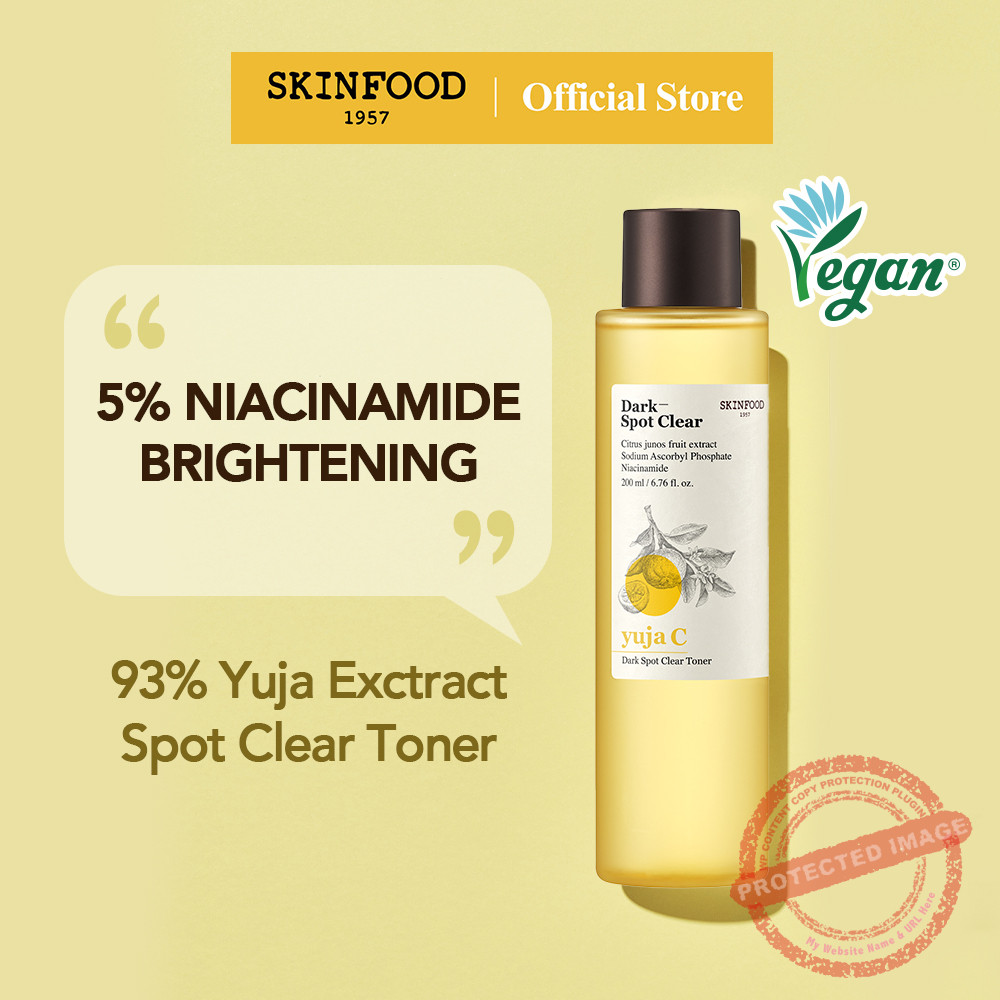
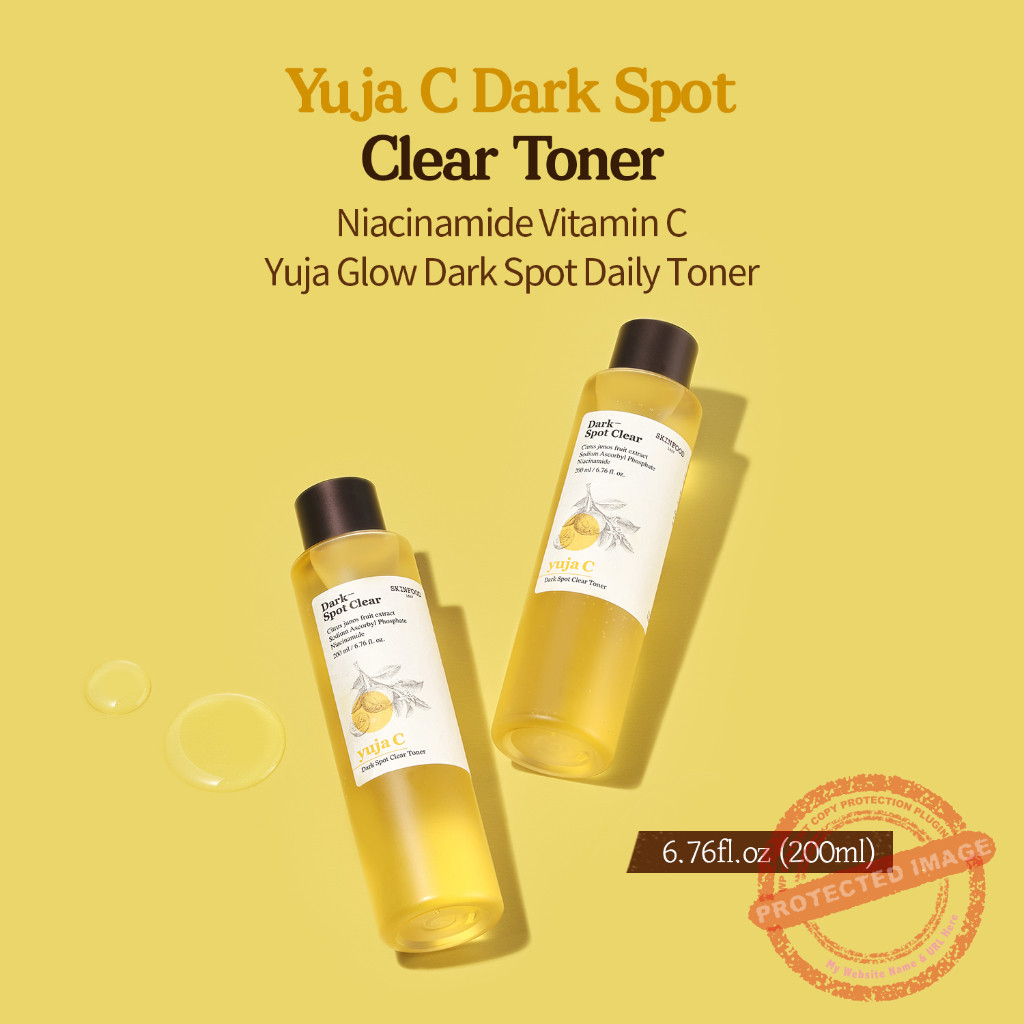
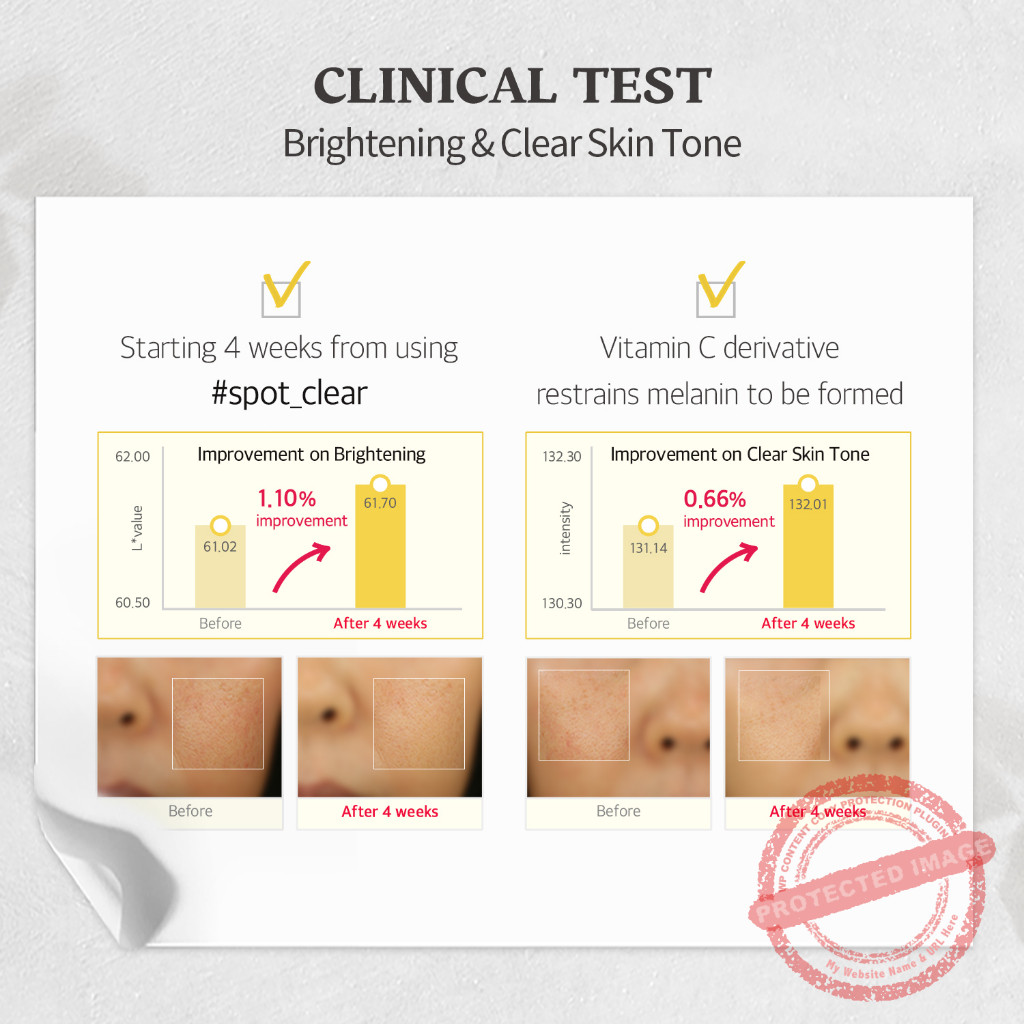
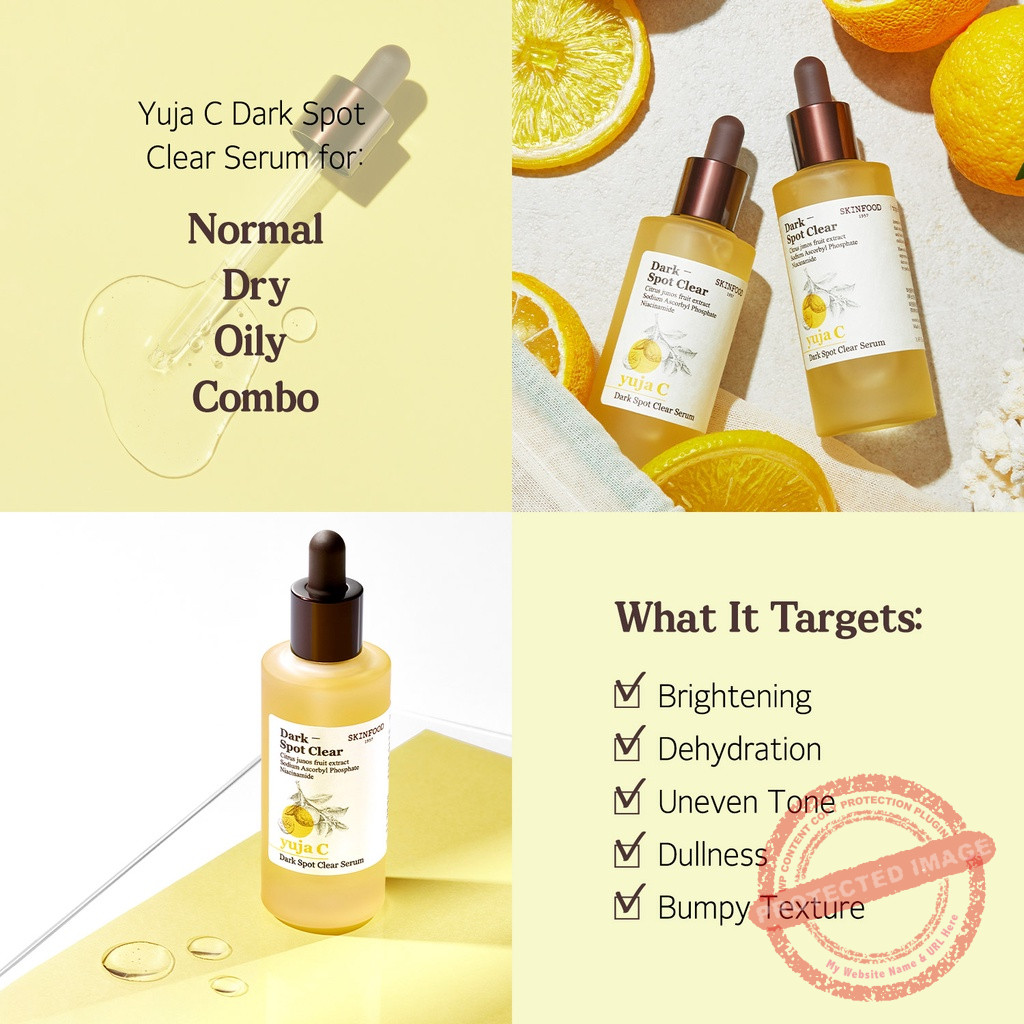
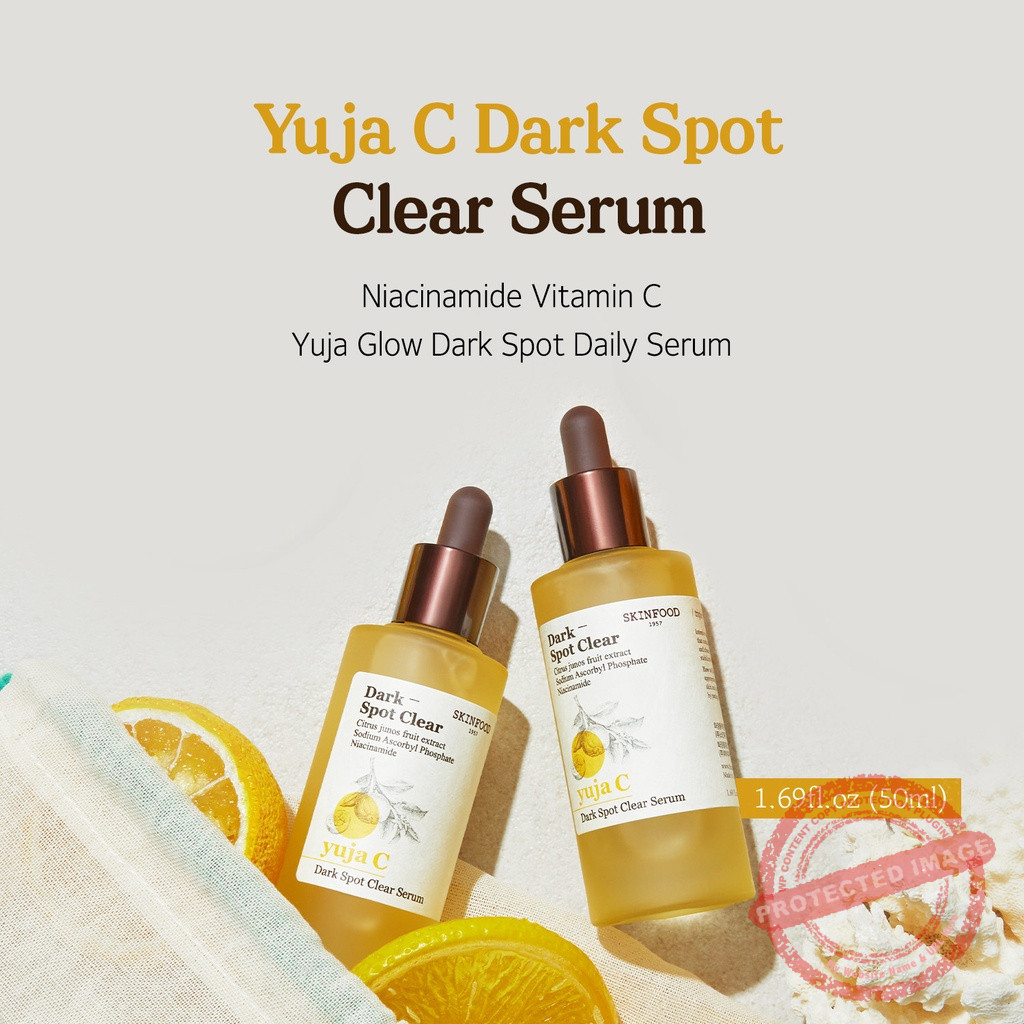
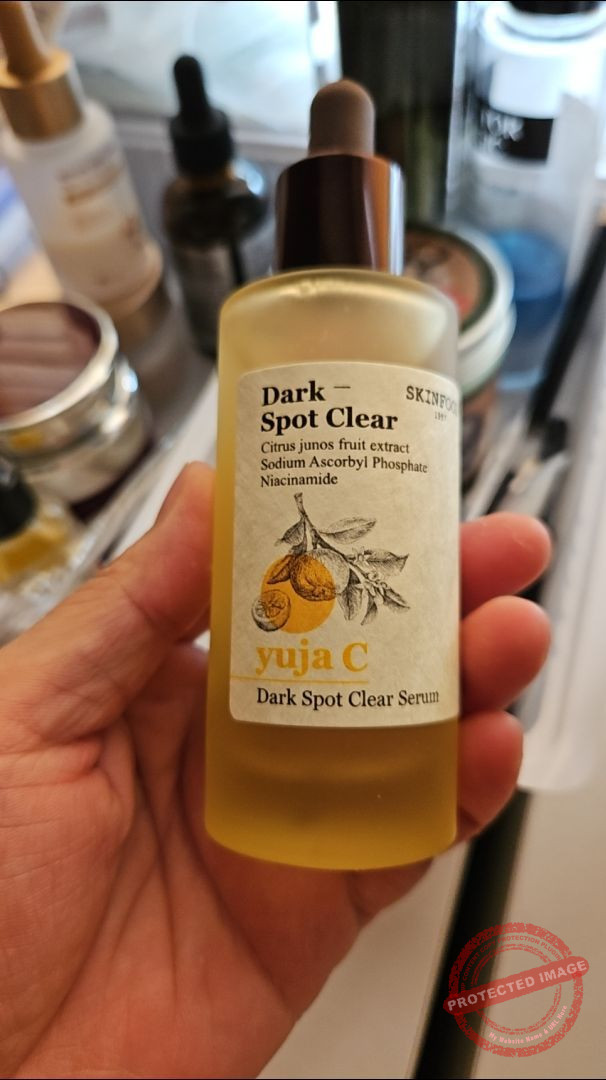
Skinfood là một thương hiệu mỹ phẩm nổi tiếng của Hàn Quốc, được biết đến với việc sử dụng các thành phần thiên nhiên trong sản phẩm, đảm bảo an toàn và lành tính cho làn da. Bộ sản phẩm Vitamin C Yuja Niacinamide Toner và Niacinamide Serum là một trong những dòng sản phẩm nổi bật, đặc biệt dành riêng cho những ai muốn cải thiện làn da xỉn màu,thâm mụn và không đều màu.
1. Yuja Niacinamide Brightening Toner 200ml
1 of 7
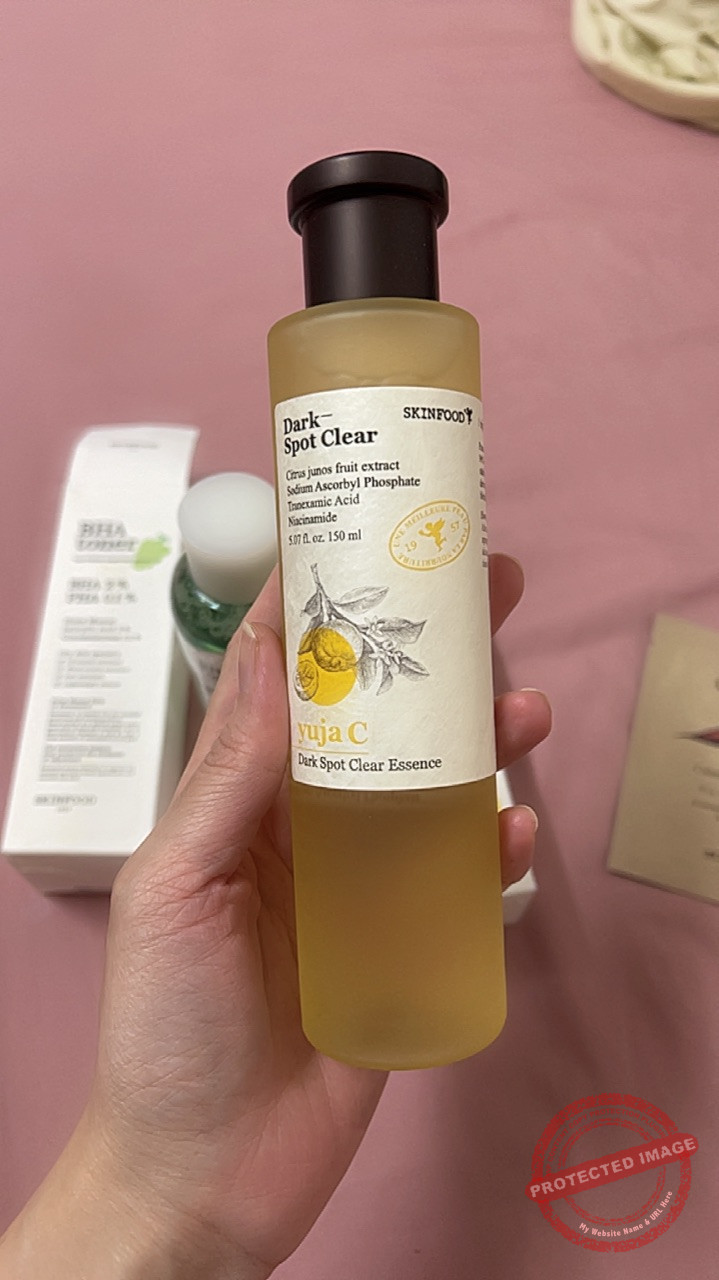
Thành phần chính của Yuja Niacinamide Brightening Toner 200ml
Chiết xuất từ quả Yuja (Thanh yên): Chứa hàm lượng vitamin C cao, giúp làm sáng da, giảm thâm mụn và tăng cường sức đề kháng cho làn da.
Niacinamide (Vitamin B3): Thành phần vàng trong việc làm sáng da, hỗ trợ giảm thiểu sắc tố melanin, làm mờ thâm nám và cải thiện độ đàn hồi.
Chiết xuất hoa cúc và các chiết xuất thiên nhiên khác: Giúp làm dịu da, giảm kích ứng và dưỡng ẩm nhẹ nhàng.
Glycerin và Hyaluronic Acid: Dưỡng ẩm sâu, giữ cho làn da luôn mềm mịn và căng mọng.
Cảm nhận sau khi sử dụng
Kết cấu: Toner có kết cấu dạng lỏng, nhẹ và dễ thấm vào da mà không gây cảm giác bết dính. Khi thoa lên da, cảm giác mát nhẹ và thoải mái.
Mùi hương: Mùi hương cam quýt từ quả thanh yên rất tự nhiên và dễ chịu, mang lại cảm giác thư giãn khi sử dụng.
Hiệu quả sử dụng
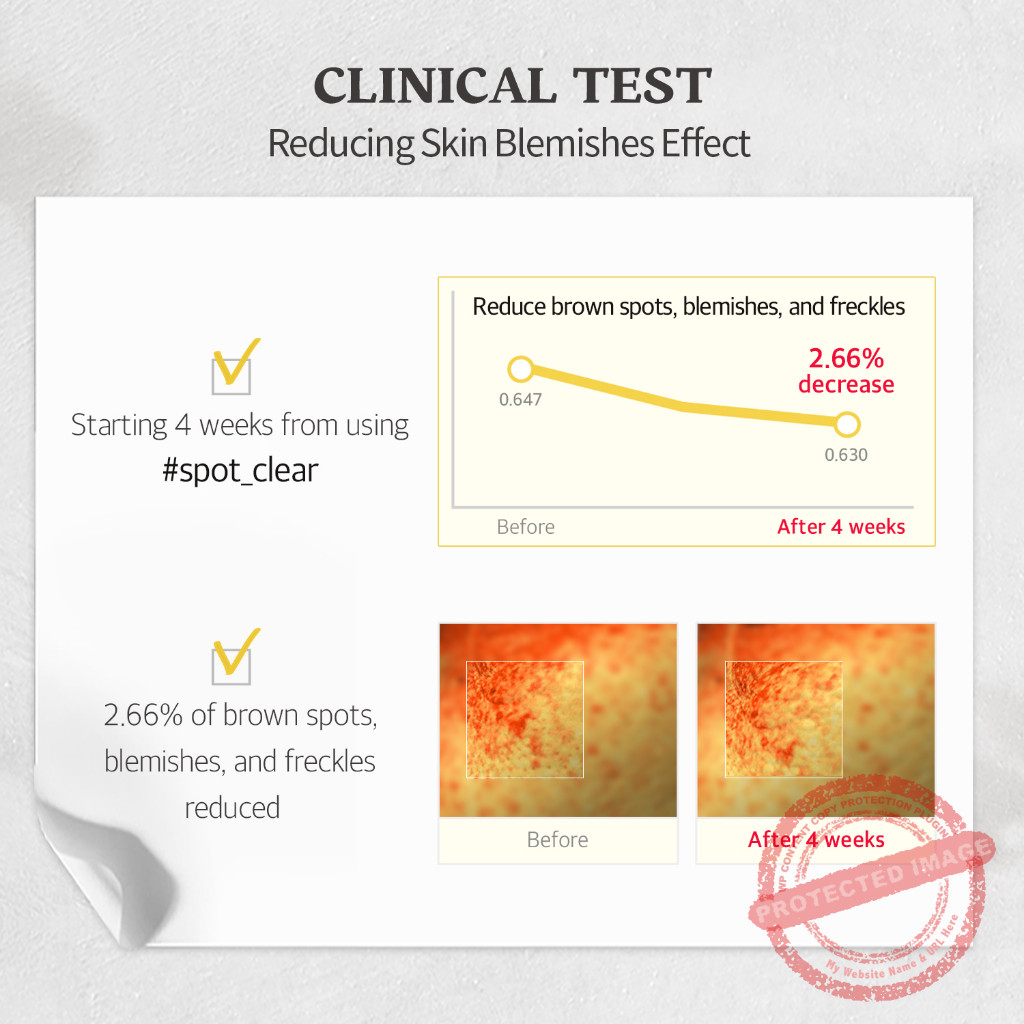
Sau 1 tuần: Da bắt đầu có sự cải thiện nhẹ, cảm giác sáng hơn ở những vùng da đều màu. Các nốt thâm mới từ mụn mờ đi rõ rệt.
Sau 3-4 tuần: Da sáng hơn rõ rệt, đều màu hơn, tình trạng thâm nám giảm hẳn. Da cũng mềm mại và mịn màng hơn, nhờ khả năng dưỡng ẩm tốt của sản phẩm.
Độ lành tính: Sản phẩm không chứa cồn, paraben hay hương liệu nhân tạo, phù hợp với mọi loại da, kể cả da nhạy cảm. Trong quá trình sử dụng, không gặp hiện tượng kích ứng hay khô rát.
Ưu điểm
Thành phần tự nhiên, an toàn cho da.
Hiệu quả làm sáng da và mờ thâm tốt.
Dưỡng ẩm và làm dịu da nhẹ nhàng.
Giá thành hợp lý với dung tích lớn 200ml.
Nhược điểm
Hiệu quả mờ thâm đậm cần thời gian lâu hơn (3-4 tuần).
Hương cam quýt có thể không phù hợp với người nhạy cảm với mùi.
Đánh giá chung:
Vitamin C Yuja Niacinamide Brightening Toner 200ml của Skinfood là một lựa chọn tuyệt vời cho những ai đang tìm kiếm sản phẩm dưỡng da giúp làm sáng da, giảm thâm mụn mà vẫn giữ được độ ẩm mịn tự nhiên. Với mức giá phải chăng và hiệu quả đáng kể, sản phẩm này rất đáng thử trong chu trình dưỡng da của bạn.
Điểm đánh giá: 9/10
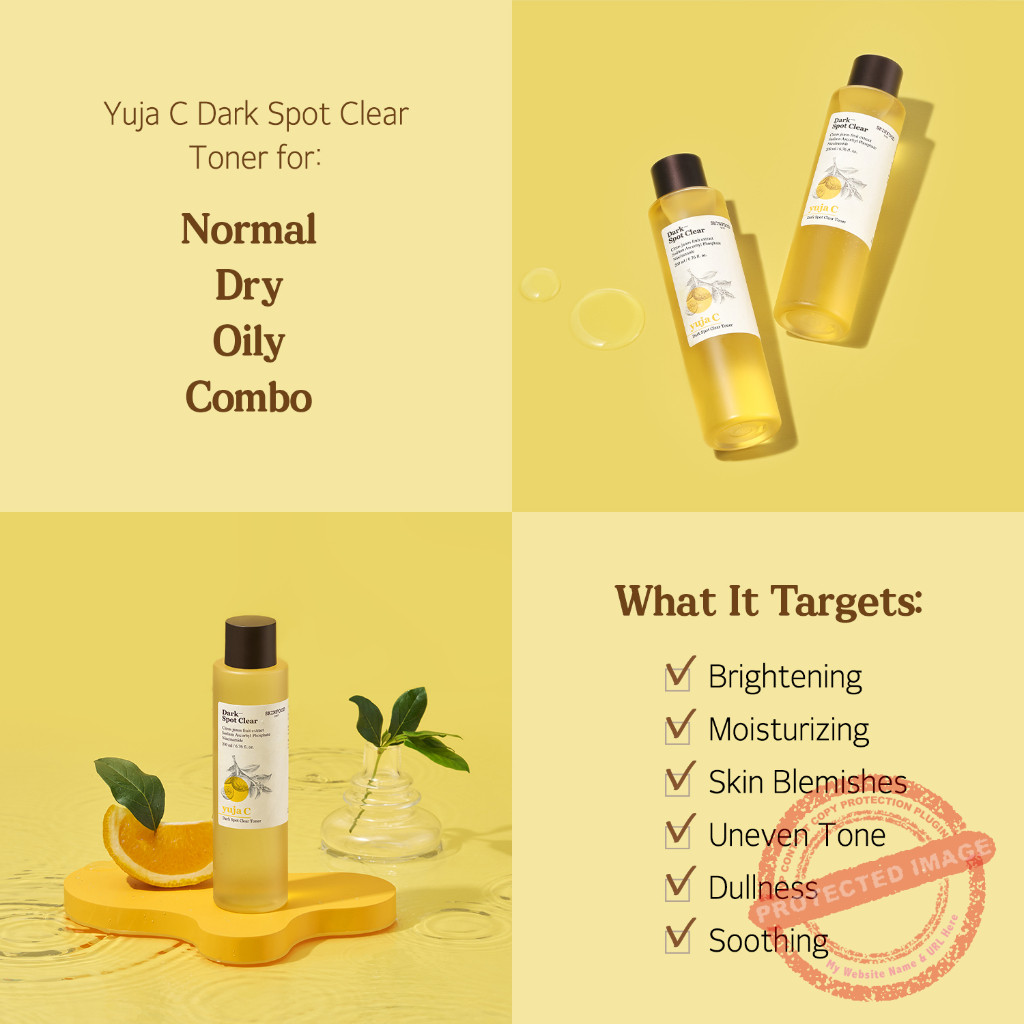
Phù hợp với: Da dầu, da hỗn hợp, da thâm mụn, xỉn màu.
2. Niacinamide Serum 50ml
1 of 6
Thông tin sản phẩm:
Thương hiệu: Skinfood
Dung tích: 50ml
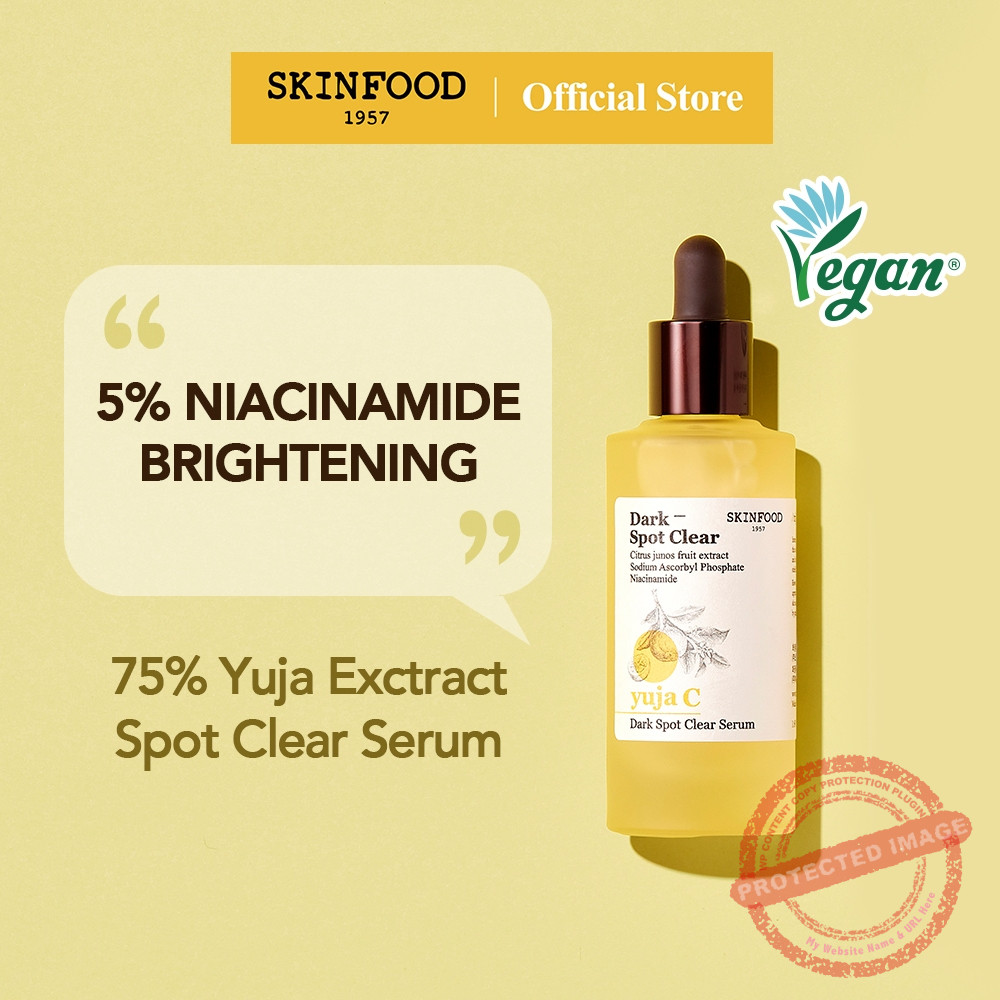
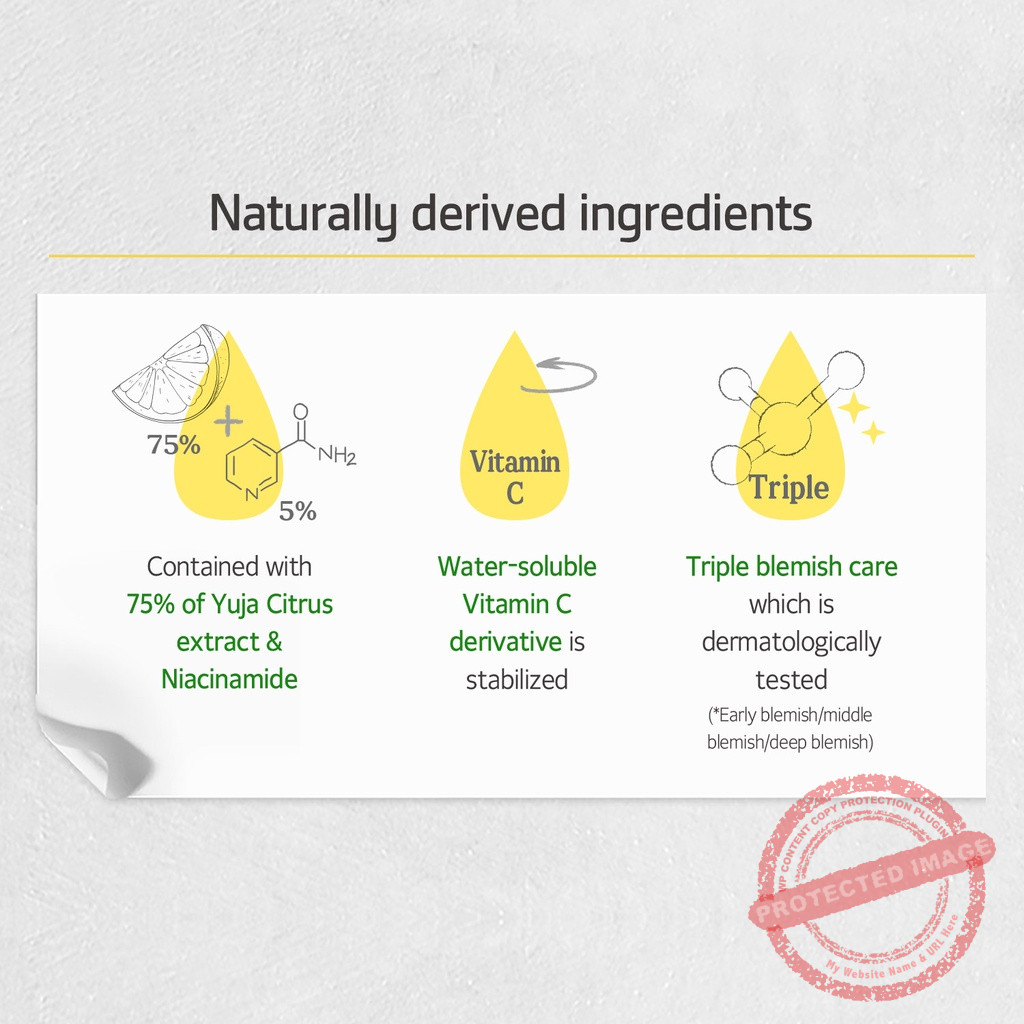
Thành phần chính: Chiết xuất quả Junos của Junos, nước, niacinamide (Vitamin B3), dipropylene glycol, glycerin, 1,2-hexanediol, natri polyacryloyldimethyl taurate và các chiết xuất thiên nhiên hỗ trợ dưỡng sáng da và làm đều màu da.
Công dụng: Dưỡng sáng, kiểm soát dầu, giảm thâm và cải thiện tình trạng da không đều màu.
Cảm nhận khi sử dụng:
Kết cấu: Serum có dạng lỏng, nhẹ và dễ thẩm thấu. Khi thoa lên da, cảm giác mát và không nhờn rít, phù hợp với mọi loại da, kể cả da dầu.
Mùi hương: Mùi hương nhẹ nhàng, không gây khó chịu, thích hợp với những ai nhạy cảm với mùi mỹ phẩm.
Hiệu quả:
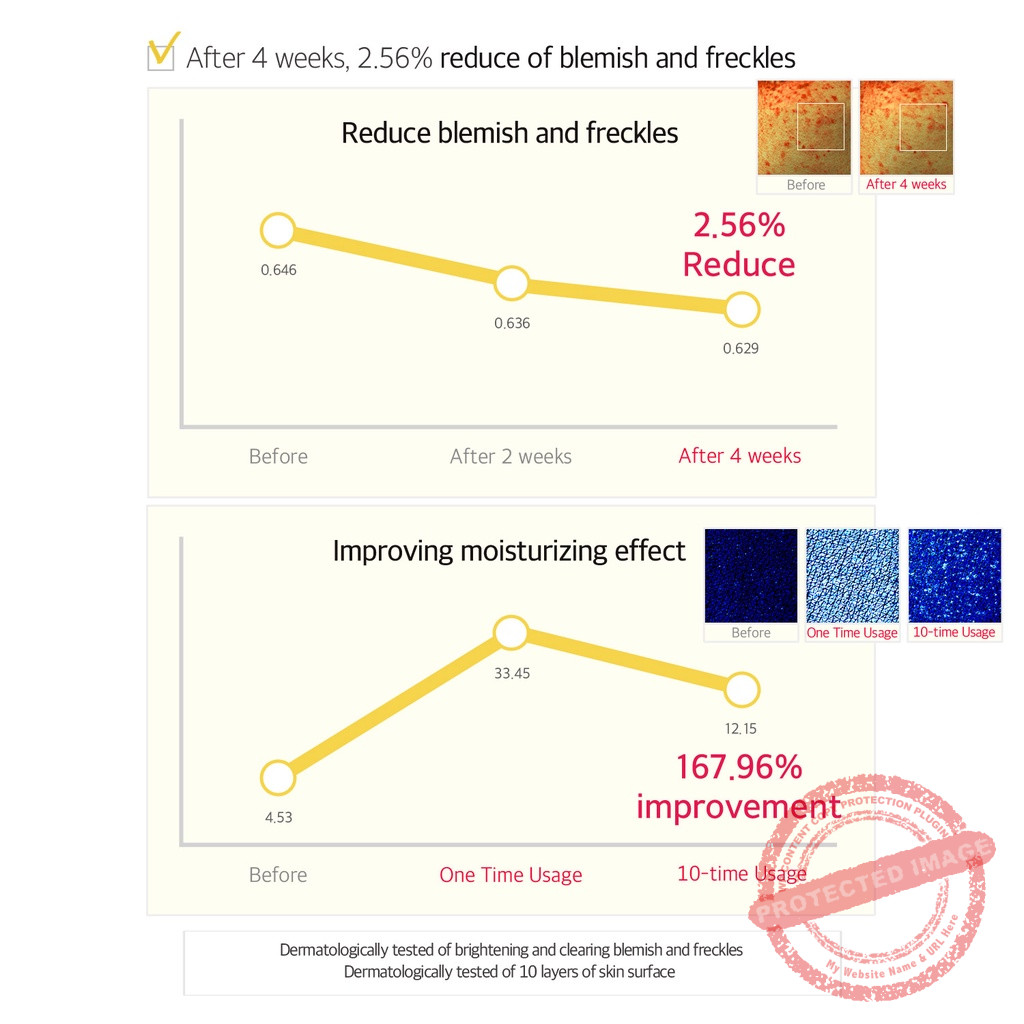
Sau 2 tuần sử dụng đều đặn, làn da trông sáng hơn, đặc biệt các vùng thâm mụn mờ đi rõ rệt.
Hiệu quả kiểm soát dầu cũng khá tốt, da ít bị bóng dầu vào cuối ngày hơn so với trước khi sử dụng.
Tình trạng lỗ chân lông cũng được cải thiện nhờ khả năng giảm bã nhờn.
Ưu điểm:
Giá cả phải chăng so với chất lượng.
Thành phần an toàn, không chứa cồn hay hương liệu gây kích ứng.
Phù hợp cho nhiều loại da, đặc biệt là da dầu mụn hoặc da hỗn hợp.
Nhược điểm:
Nếu da bạn quá khô, cần kết hợp với kem dưỡng để tránh tình trạng căng da.
Tác dụng dưỡng sáng cần thời gian kiên trì để thấy rõ.
Đánh giá chung:
Niacinamide Serum: Phù hợp cho những ai muốn cải thiện tình trạng da dầu, thâm mụn, và tìm kiếm sản phẩm dưỡng sáng hiệu quả mà giá cả hợp lý.
Hiệu quả: 8.5/10
Giá cả: 9/10
Đáng mua: Có, đặc biệt khi bạn đang tìm sản phẩm dưỡng sáng lành tính và nhẹ dịu.
3. Hướng dẫn sử dụng
Làm sạch da mặt với sữa rửa mặt.
Thấm một lượng vừa đủ toner lên bông tẩy trang hoặc lòng bàn tay.
Nhẹ nhàng lau hoặc vỗ toner lên da mặt và cổ.
Nhỏ lượng serum vừa đủ lên mặt
Nhẹ nhàng tán đều serum và vỗ nhẹ da mặt để serum thấm sâu vào da
Tiếp tục các bước dưỡng da tiếp theo như sử dụng thêm kem dưỡng (nếu cần).
Để đạt hiệu quả tốt nhất, nên sử dụng cả set toner và serum của skinfood đều đặn 2 lần/ngày (sáng và tối). Khi sử dụng vào ban ngày, cần kết hợp với kem chống nắng để bảo vệ da.
Nếu bạn cũng đang muốn cải thiện làn da, muốn làn da sáng hơn, bớt thâm thì đây là sản phẩm bạn không nên bỏ qua.
Với nồi nấu chậm Đạt Tường, bạn chỉ cần sơ chế nguyên liệu, cài đặt chế độ phù hợp và chờ đợi món ăn hoàn thành. Hãy cùng xem 10 món ngon có thể nấu bằng nồi Đạt Tường ngay dưới đây:
1. Cháo thịt bằm rau củ
Nguyên liệu: Gạo, thịt bằm, cà rốt, bí đỏ, khoai tây.
Cách làm: Vo gạo sạch, cho vào nồi cùng rau củ cắt nhỏ và nước. Đặt chế độ nấu chậm khoảng 6-8 tiếng. Trước khi ăn, thêm thịt bằm đã xào sơ và nêm gia vị.
2. Gà hầm thuốc bắc
Nguyên liệu: Gà ta, gói thuốc bắc, táo tàu, hạt sen.
Cách làm: Cho tất cả nguyên liệu vào nồi, đổ nước vừa đủ và hầm trong 4-6 tiếng. Món ăn này cực kỳ bổ dưỡng, tốt cho sức khỏe.
3. Bò kho
Nguyên liệu: Thịt bò, cà rốt, sả, gừng, bột cà ri, gia vị bò kho.
Cách làm: Ướp thịt bò với gia vị, sau đó cho vào nồi cùng cà rốt và nước dừa. Nấu ở chế độ nấu nhanh khoảng 3-4 tiếng. Ăn kèm bánh mì hoặc cơm.
4. Sữa hạt (đậu nành, hạnh nhân, óc chó)
Nguyên liệu: Hạt đậu đã ngâm, nước, một chút đường hoặc sữa đặc.
Cách làm: Cho nguyên liệu vào nồi, nấu ở chế độ chậm khoảng 2-3 tiếng. Sau đó, lọc qua rây và thưởng thức.
5. Chè hạt sen long nhãn
Nguyên liệu: Hạt sen, nhãn nhục, đường phèn.
Cách làm: Hầm hạt sen với nước trong 2-3 tiếng, sau đó thêm nhãn nhục và đường phèn, nấu thêm 30 phút. Món chè thanh mát, giải nhiệt rất tốt.
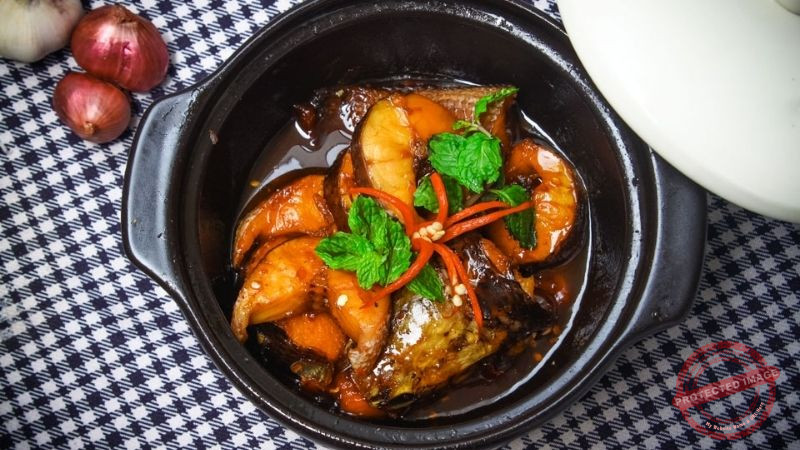
6. Cá kho tộ
Nguyên liệu: Cá lóc (hoặc cá basa), nước mắm, đường, tiêu, ớt.
Cách làm: Ướp cá với gia vị, sau đó cho vào nồi. Nấu ở chế độ nấu chậm khoảng 4-5 tiếng. Cá sẽ thấm đều gia vị, mềm ngon mà không nát.
7. Canh xương hầm rau củ
Nguyên liệu: Xương ống, cà rốt, su su, ngô ngọt, gia vị.
Cách làm: Hầm xương trong 4-6 tiếng để lấy nước ngọt, sau đó thêm rau củ vào nấu thêm 1 tiếng. Món canh này rất phù hợp cho bữa cơm gia đình.
8. Cháo yến mạch bí đỏ
Nguyên liệu: Yến mạch, bí đỏ, sữa tươi, nước.
Cách làm: Nấu yến mạch và bí đỏ cắt nhỏ trong 2-3 tiếng. Khi chín mềm, nghiền nhuyễn, thêm sữa tươi và đường nếu thích.
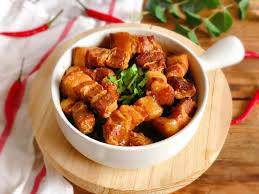
9. Thịt kho tàu
Nguyên liệu: Thịt ba chỉ, trứng, nước dừa, nước mắm, đường.
Cách làm: Cho thịt đã ướp và nước dừa vào nồi. Nấu ở chế độ chậm khoảng 5-6 tiếng. Thịt sẽ mềm rục, thấm vị, ăn kèm cơm nóng rất ngon.
10. Chân giò hầm đậu đen
Nguyên liệu: Chân giò, đậu đen, gừng, gia vị.
Cách làm: Ngâm đậu đen qua đêm, sau đó cho chân giò và đậu vào nồi nấu chậm trong 4-5 tiếng. Món ăn bổ máu, tốt cho phụ nữ sau sinh.
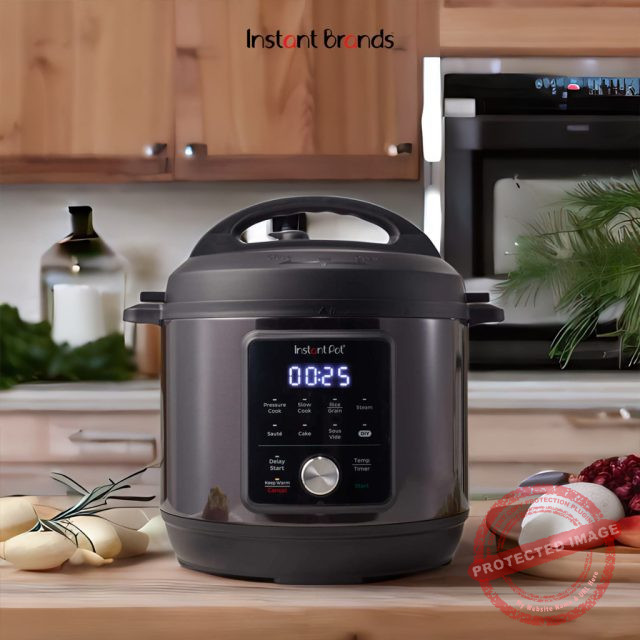
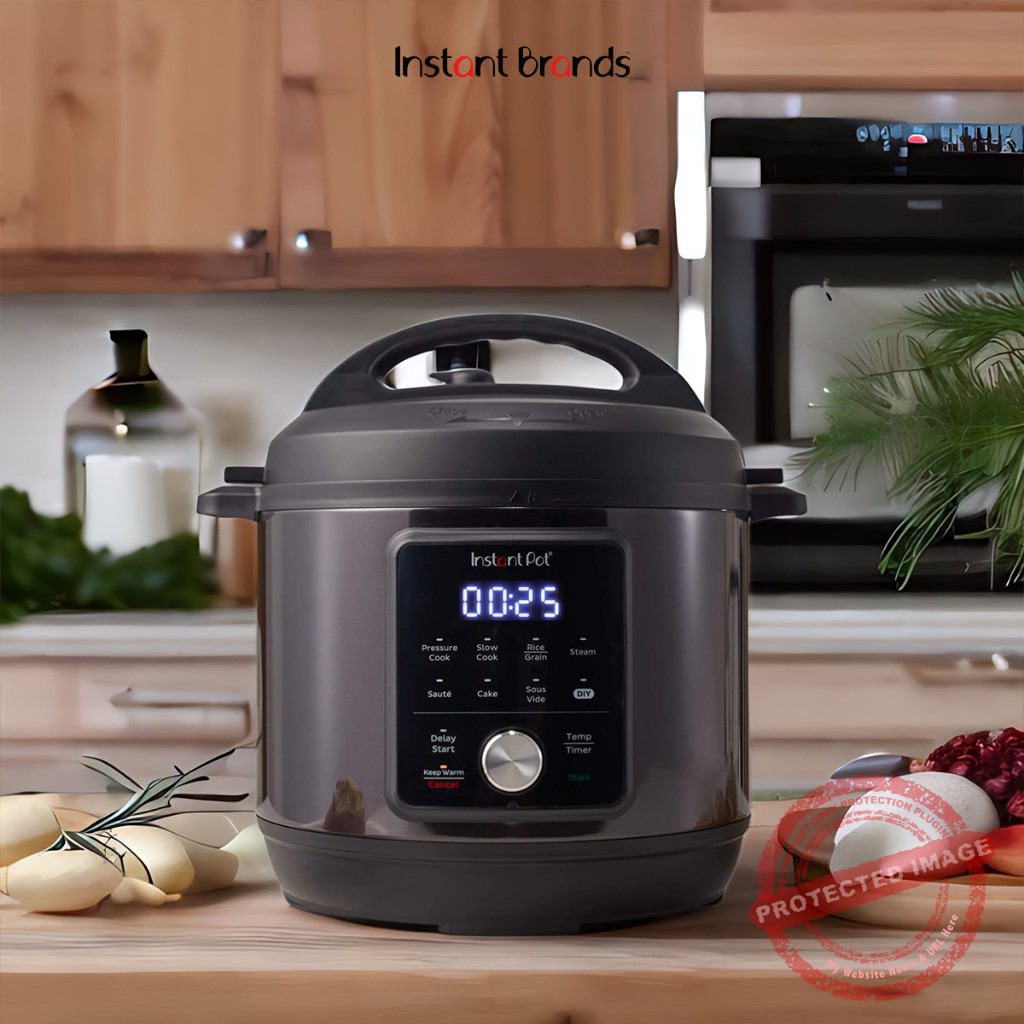
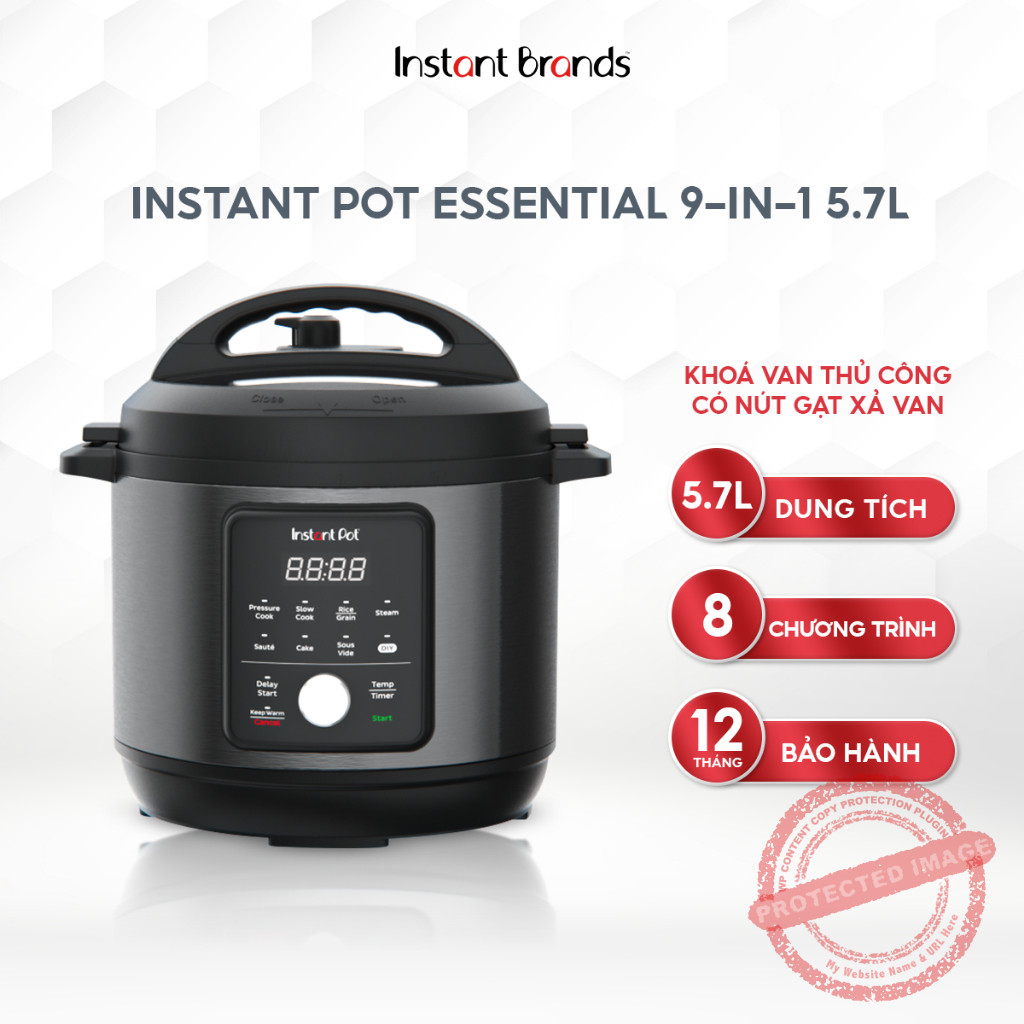
Nồi áp suất điện đa năng Instant Pot ESSENTIAL 60 9in1 là một sản phẩm đa năng, tiện lợi và tiết kiệm thời gian. Dưới đây là 10 món ngon được chế biến bằng nồi Instant Pot, mời bạn tham khảo.
1. Cháo gà thơm ngon
Cháo gà
Nguyên liệu:
1/2 con gà (hoặc đùi gà).
1 chén gạo trắng (hoặc gạo tẻ + nếp tùy ý).
1 củ hành tím, gừng.
Muối, tiêu, hành lá, ngò, gia vị.
Cách làm:
Chuẩn bị: Rửa sạch gà và gạo, rang gạo nhẹ để cháo thơm hơn.
Nấu:
Cho gà, gạo, 2-3 lát gừng, hành tím vào nồi.
Đổ khoảng 1.5-2 lít nước, thêm chút muối.
Chọn chế độ Pressure Cook (Nấu áp suất) và đặt thời gian 15 phút.
Hoàn thiện: Sau khi nấu xong, xả van áp suất. Vớt gà ra, xé nhỏ và thêm vào cháo. Nêm nếm lại và rắc hành lá, ngò, tiêu trước khi thưởng thức.
Nồi áp suất điện đa năng Instant Pot ESSENTIAL 60 9in1 là một sản phẩm được nhiều người yêu thích nhờ khả năng nấu nướng đa năng, tiện lợi và tiết kiệm thời gian. Dưới đây là đánh giá chi tiết về sản phẩm này:
nồi đa năng instant pot
1 of 4
1. Thiết kế và chất liệu
Dung tích: 6 lít, phù hợp cho gia đình từ 4-6 người.
Chất liệu:
Lòng nồi làm từ thép không gỉ 304 cao cấp, không bám dính, an toàn cho sức khỏe và dễ dàng vệ sinh.
Vỏ ngoài bằng nhựa cách nhiệt, đảm bảo an toàn khi sử dụng.
Bảng điều khiển: Màn hình LED với các nút cảm ứng rõ ràng, hiển thị thời gian và chế độ nấu.
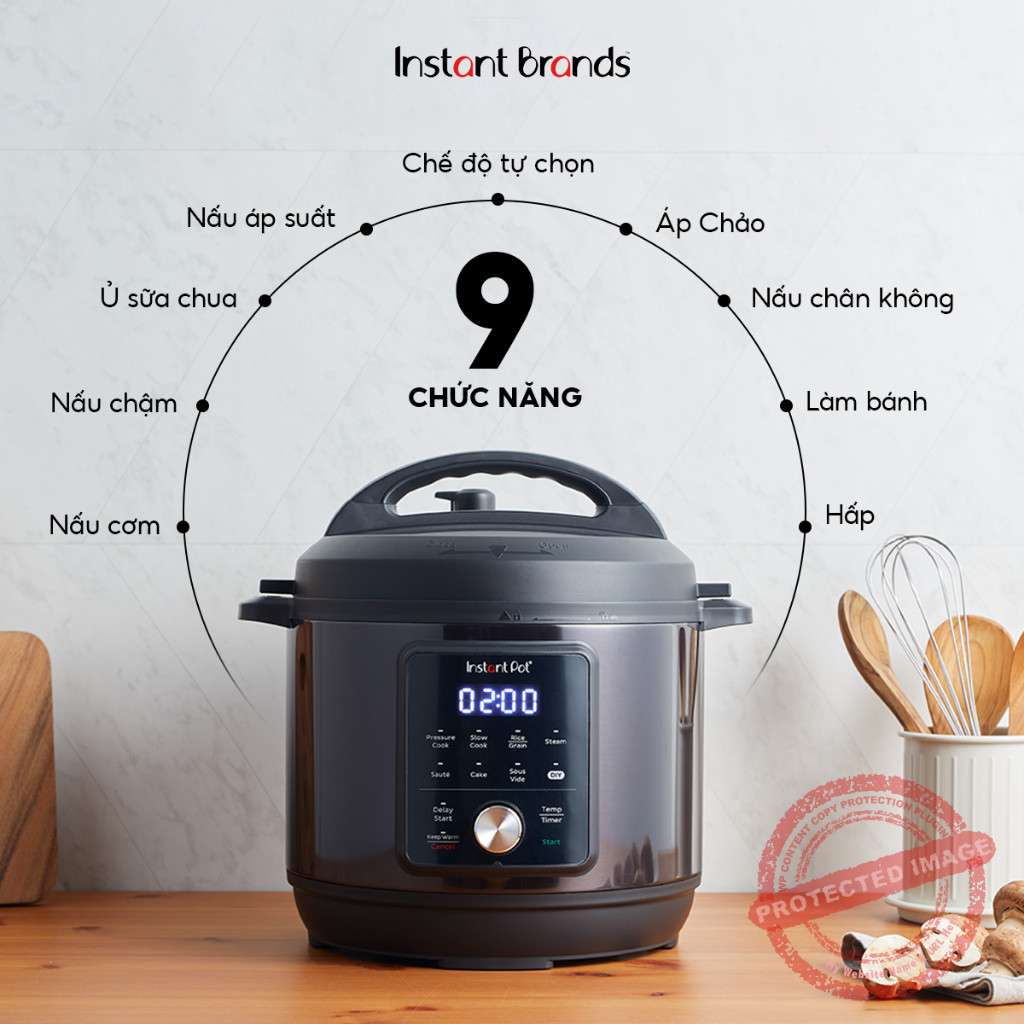
2. Chức năng 9 trong 1
Nồi tích hợp 9 chức năng khác nhau, giúp bạn thay thế nhiều thiết bị nhà bếp:
Nồi áp suất.
Nồi hấp.
Nồi cơm điện.
Nồi hầm.
Nồi nấu chậm (slow cook).
Chảo chống dính (sauté/brown).
Máy làm sữa chua.
Máy làm ấm thức ăn.
Hấp tiệt trùng.
3. Hiệu suất nấu nướng
Công suất: 1000W, giúp nấu nhanh chóng, tiết kiệm điện.
Hệ thống van xả: An toàn và tự động điều chỉnh áp suất, giúp bảo vệ người dùng.
Công nghệ nấu: Sử dụng cảm biến nhiệt độ và áp suất thông minh, đảm bảo món ăn chín đều và giữ trọn hương vị.
4. Ưu điểm nổi bật
Tiết kiệm thời gian: Chế độ nấu nhanh giúp bạn rút ngắn thời gian chuẩn bị bữa ăn.
Đa dạng món ăn: Từ cơm, cháo, hầm xương, đến làm sữa chua, tất cả đều thực hiện trong một thiết bị.
Dễ dàng vệ sinh: Lòng nồi chống dính và các bộ phận có thể tháo rời, thích hợp rửa bằng máy rửa bát.
An toàn: Trang bị nhiều tính năng an toàn như tự động ngắt khi quá nhiệt hoặc áp suất quá cao.
5. Nhược điểm
Kích thước lớn: Có thể chiếm diện tích nếu không gian bếp nhỏ.
Không phù hợp cho gia đình ít người: Với dung tích 6 lít, nồi có thể hơi lớn nếu chỉ sử dụng cho 1-2 người.
Giá thành: Cao hơn một số nồi áp suất điện khác trên thị trường.
6. Đối tượng phù hợp
Gia đình từ 4-6 người muốn tiết kiệm thời gian và công sức nấu ăn.
Những người yêu thích sự đa năng, muốn giảm thiểu số lượng thiết bị trong bếp.
Người thường xuyên nấu các món như hầm, cháo, hoặc cần thiết bị làm sữa chua.
Kết luận
Instant Pot ESSENTIAL 60 9in1 là một sản phẩm đáng đầu tư nếu bạn cần một thiết bị đa năng, hiệu quả và bền bỉ. Mặc dù giá thành hơi cao, nhưng với các chức năng và độ tiện lợi, nó xứng đáng là một “trợ thủ đắc lực” trong gian bếp của bạn.
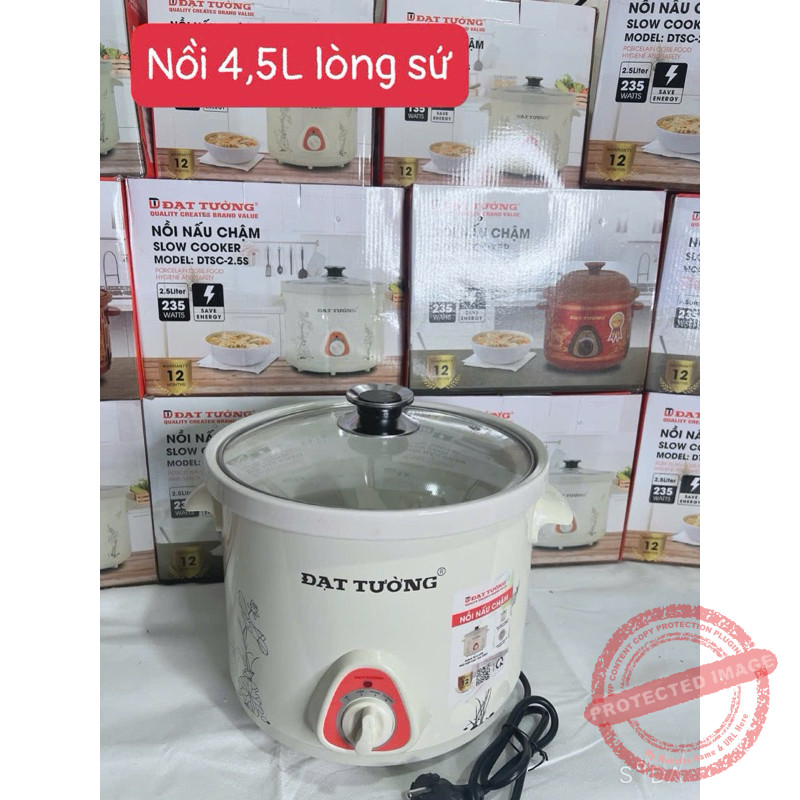
Nồi nấu chậm Đạt Tường là sản phẩm nổi bật trên thị trường đồ gia dụng Việt Nam, nổi tiếng với tính năng tiết kiệm điện và khả năng giữ nguyên hương vị cũng như dinh dưỡng trong từng món ăn. Với thiết kế đơn giản nhưng hiện đại, sản phẩm này đáp ứng nhu cầu nấu nướng của mọi gia đình Việt, đặc biệt là những gia đình bận rộn.
Nồi nấu chậm Đạt Tường
1 of 6
1. Thiết kế và chất liệu
Kiểu dáng: Nồi nấu chậm Đạt Tường có kiểu dáng nhỏ gọn, phù hợp với không gian bếp hiện đại. Màu sắc chủ đạo thường là trắng, nâu hoặc xám, mang lại cảm giác sạch sẽ và sang trọng.
Chất liệu: Phần lõi nồi được làm từ sứ cao cấp, an toàn cho sức khỏe, không sinh ra chất độc hại khi nấu ở nhiệt độ cao. Lớp vỏ ngoài bằng nhựa cách nhiệt, giúp bảo vệ người dùng khỏi nguy cơ bị bỏng.
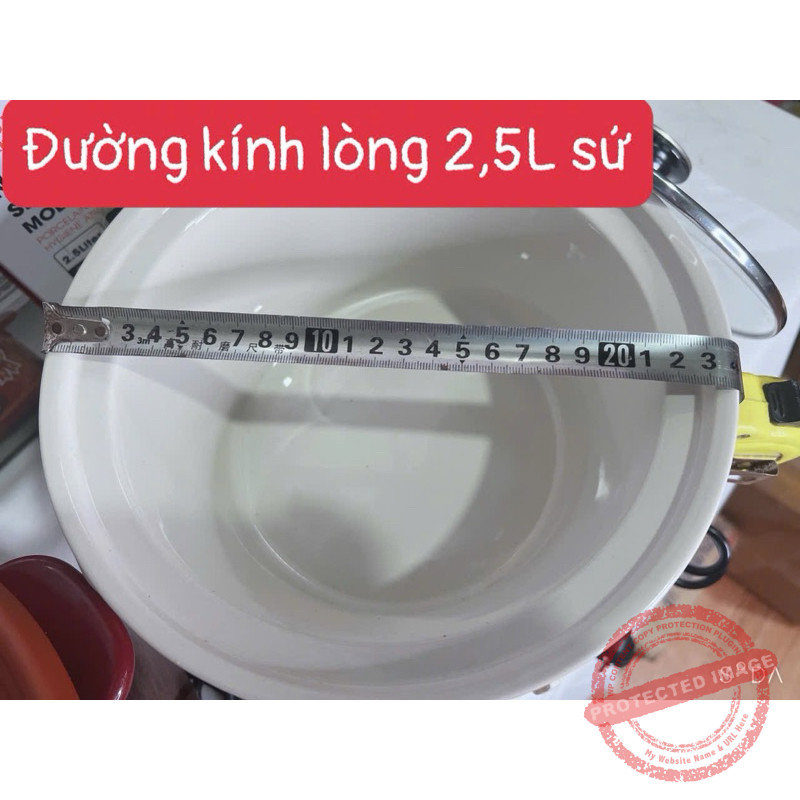
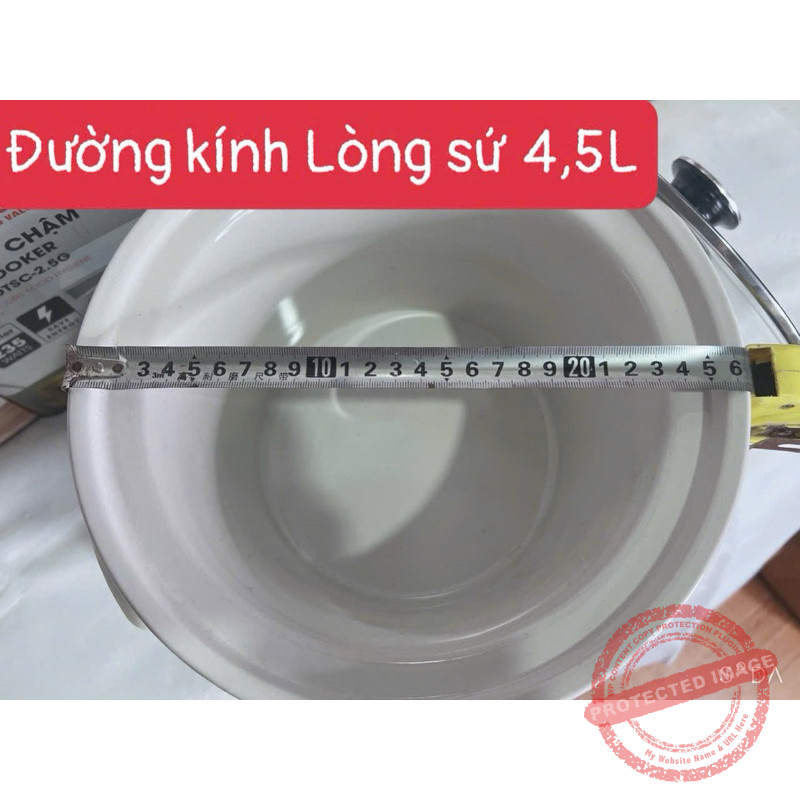
Dung tích: Đạt Tường cung cấp nhiều dung tích khác nhau, từ 1.5L đến 4.5L, phù hợp với nhu cầu sử dụng của từng gia đình.
2. Tính năng nổi bật
Công nghệ nấu chậm: Nồi hoạt động với cơ chế gia nhiệt từ từ, giúp thức ăn chín đều và giữ được hương vị tự nhiên cũng như các chất dinh dưỡng.
Đa chức năng: Sản phẩm hỗ trợ nấu cháo, hầm thịt, nấu canh, làm sữa hạt và nhiều món ăn khác, đặc biệt phù hợp cho các món cần ninh lâu.
Tiết kiệm điện: Công suất chỉ từ 120-200W, nồi hoạt động liên tục mà không tiêu tốn nhiều điện năng.
Điều khiển đơn giản: Chỉ với một núm vặn điều chỉnh 3 chế độ cơ bản (nấu nhanh, nấu chậm, tự động), ngay cả người lớn tuổi cũng dễ dàng sử dụng.
3. Hiệu quả sử dụng
Giữ trọn dinh dưỡng: Nhờ nhiệt độ ổn định và cơ chế nấu chậm, thực phẩm không bị mất nước hay chất dinh dưỡng, đặc biệt phù hợp cho trẻ nhỏ và người lớn tuổi.
Thức ăn thơm ngon: Các món như cháo, súp hay hầm xương thường có độ mềm mịn và đậm vị hơn so với cách nấu truyền thống.
Không cần giám sát: Người dùng chỉ cần chuẩn bị nguyên liệu, đặt chế độ phù hợp và để nồi tự hoạt động. Điều này rất hữu ích với những người bận rộn.
4. Ưu điểm
Thiết kế gọn nhẹ, dễ di chuyển.
Giá cả hợp lý, phù hợp với đa số gia đình Việt (thường dao động từ 200.000 – 500.000 VNĐ tùy dung tích).
Dễ vệ sinh, nhờ phần lõi sứ không bám dính.
Bảo hành chính hãng từ 12-24 tháng.
5. Nhược điểm
Thời gian nấu khá lâu (thường từ 4-8 tiếng), không phù hợp khi cần nấu nhanh.
Không có chức năng hẹn giờ tự động trên một số dòng sản phẩm cũ.
Không quá đa dạng về mẫu mã so với các thương hiệu lớn khác.
6. Đánh giá tổng thể
Nồi nấu chậm Đạt Tường là sự lựa chọn tuyệt vời cho những gia đình muốn chế biến các món ăn bổ dưỡng mà không mất nhiều thời gian theo dõi. Với mức giá hợp lý và hiệu quả sử dụng cao, đây là sản phẩm đáng để đầu tư, đặc biệt với các gia đình có trẻ nhỏ hoặc người lớn tuổi cần chế độ dinh dưỡng đặc biệt.
Điểm đánh giá: 4.5/5
Nếu bạn đang tìm kiếm một chiếc nồi nấu chậm giá tốt, bền bỉ và đáp ứng được nhu cầu cơ bản, Đạt Tường chắc chắn là một lựa chọn không thể bỏ qua!
Kế hoạch quản lý tài chính cá nhân” tuy không còn xa lạ nhưng có lẽ không phải ai cũng hiểu hết được mục đích cũng như cách để có thể lập được kế hoạch tài chính khoa học. Tại bài viết này, chiaseeverything sẽ giúp bạn nắm rõ một số thông tin quan trọng nhất nhằm giúp bạn chủ động xây dựng được một kế hoạch phù hợp.
1. Kế hoạch tài chính cá nhân là gì?
Kế hoạch tài chính cá nhân là một chiến lược cụ thể được thiết lập để quản lý các nguồn thu nhập, chi tiêu, tiết kiệm và đầu tư của một cá nhân. Mục tiêu chính của kế hoạch này là đảm bảo sự ổn định tài chính, đạt được các mục tiêu cá nhân trong ngắn hạn và dài hạn, và giảm thiểu rủi ro tài chính.
Kế hoạch tài chính không chỉ dành cho người có thu nhập cao mà phù hợp với mọi đối tượng, từ sinh viên, người mới đi làm đến những người đã ổn định kinh tế. Bất kể mức thu nhập, việc lập kế hoạch tài chính giúp bạn tận dụng tối đa các nguồn lực sẵn có để đạt được mục tiêu.
2. Lợi ích của kế hoạch tài chính cá nhân
Kiểm soát tài chính tốt hơn: Hiểu rõ thu nhập và chi tiêu giúp bạn tránh rơi vào tình trạng nợ nần hoặc chi tiêu vượt khả năng.
Đảm bảo các mục tiêu tài chính: Một kế hoạch tốt sẽ giúp bạn đạt được các mục tiêu như mua nhà, xe, du lịch hay xây dựng quỹ hưu trí.
Tăng cường tiết kiệm và đầu tư: Lập kế hoạch tài chính giúp bạn tối ưu hóa việc tiết kiệm và đầu tư, từ đó gia tăng tài sản một cách bền vững.
Giảm căng thẳng tài chính: Khi bạn có một kế hoạch rõ ràng, bạn sẽ không còn lo lắng về những khoản chi tiêu không mong muốn hoặc những tình huống khẩn cấp.
Chuẩn bị cho rủi ro: Dự phòng tài chính cho các tình huống bất ngờ như mất việc, bệnh tật giúp bạn đối phó tốt hơn khi gặp khó khăn.
3. Hướng dẫn từng bước lập kế hoạch tài chính cá nhân
Bước 1: Đánh giá tình hình tài chính hiện tại
Liệt kê thu nhập: Ghi lại tất cả các nguồn thu nhập, bao gồm lương, tiền thưởng, thu nhập từ đầu tư, v.v.
Theo dõi chi tiêu: Phân loại chi tiêu thành các nhóm như ăn uống, nhà ở, đi lại, giải trí, v.v.
Tính toán tài sản và nợ: Xác định giá trị tài sản (tiền mặt, tài khoản tiết kiệm, bất động sản) và nợ phải trả (vay ngân hàng, thẻ tín dụng, khoản vay cá nhân).
Bước 2: Xác định mục tiêu tài chính
Ngắn hạn (1-3 năm): Ví dụ, trả hết nợ tín dụng, mua xe, đi du lịch.
Trung hạn (3-5 năm): Tiết kiệm để mua nhà, nâng cao học vấn.
Dài hạn (hơn 5 năm): Chuẩn bị quỹ hưu trí, đầu tư lớn.
Bước 3: Xây dựng ngân sách
Áp dụng quy tắc 50/30/20:
50% cho các nhu cầu thiết yếu (nhà ở, ăn uống, hóa đơn).
30% cho các mong muốn (giải trí, mua sắm).
20% để tiết kiệm và trả nợ.
Bước 4: Tạo quỹ khẩn cấp
Xây dựng quỹ khẩn cấp bằng 3-6 tháng chi phí sinh hoạt để đối phó với các tình huống không mong muốn.
Bước 5: Lập kế hoạch tiết kiệm và đầu tư
Tiết kiệm: Đặt mục tiêu cụ thể, như tiết kiệm 10% thu nhập hàng tháng.
Đầu tư: Lựa chọn các kênh đầu tư phù hợp với khả năng tài chính và mức độ chấp nhận rủi ro như gửi tiết kiệm, cổ phiếu, bất động sản hoặc quỹ đầu tư.
Bước 6: Quản lý nợ
Tập trung trả các khoản nợ có lãi suất cao trước.
Hạn chế vay nợ mới nếu không thực sự cần thiết.
Bước 7: Theo dõi và điều chỉnh kế hoạch
Thường xuyên kiểm tra kế hoạch tài chính (hàng tháng hoặc hàng quý) để đảm bảo bạn đang đi đúng hướng.
Điều chỉnh kế hoạch khi có sự thay đổi trong thu nhập, chi tiêu hoặc mục tiêu cá nhân.
4. Kết luận
Kế hoạch tài chính cá nhân không chỉ là một công cụ quản lý tiền bạc mà còn là chìa khóa giúp bạn đạt được sự ổn định và tự do tài chính. Bằng cách áp dụng các bước trên, bạn sẽ xây dựng được một nền tảng vững chắc để bảo vệ tài sản, chuẩn bị cho tương lai, và tận hưởng cuộc sống mà không phải lo lắng về tài chính. Hãy bắt đầu lập kế hoạch tài chính ngay hôm nay để tạo dựng một tương lai vững bền!
Nếu bạn đang tìm kiếm kênh quản lý tài chính phù hợp hãy quét mã dưới đây để bắt đầu quản lý tài chính cá nhân thông minh cùng với Tikop (tích lũy hoặc đầu tư) chỉ từ 50.000 VND.
Dòng tiền chiết khấu DCF (Discounted Cash Flow) là một phương pháp hữu hiệu được nhiều người sử dụng trong việc ước tính giá trị của khoản đầu tư nào đó bằng cách dựa vào dòng tiền của khoản đầu tư đó trong tương lai.
Nói một cách dễ hiểu hơn, DCF được các nhà đầu tư sử dụng để có thể tính toán giá trị của một khoản đầu tư. Khoản đầu tư có thể là tài sản, trái phiếu, cổ phiếu giao dịch, tiền mặt, bất động sản,… hoặc bất cứ loại hình đầu tư nào có thể có kỳ vọng tạo ra được dòng tiền, họ sẽ tính DCF dựa vào các dòng tiền của khoản đầu tư đó trong tương lai. Nhờ vậy, các nhà đầu tư có thể dự tính được mức độ hấp dẫn, mức độ sinh lời của cơ hội đầu tư đó.
Dòng tiền chiết khấu DCF thể hiện nó sẽ đánh giá được giá trị nội tại của 1 doanh nghiệp. Nếu giá trị mà doanh nghiệp đạt được bằng cách thông qua DCF cao hơn so với giá trị đầu tư ở hiện tại chứng tỏ đây là 1 cơ hội đầu tư sinh lời khá hấp dẫn.
Cách tính dòng tiền chiết khấu DCF
Tuy dòng tiền chiết khấu là một khái niệm khá đơn giản, nhưng để hiểu rõ về các mô hình DCF, nhà đầu tư cần lưu ý những điểm sau đây:
Ta phải dự tính được các dòng tiền mà nhà đầu tư mong đợi khoản đầu tư của mình sẽ tạo ra được trong tương lai trước khi thực hiện việc chiết khấu dòng tiền ở tương lai về giá trị của hiện tại.
Sau khi đã xác định được giá trị hiện tại, việc của nhà đầu tư là phải đánh giá được khả năng sinh lời của khoản đầu tư đó.
Tóm lại, định giá dòng tiền chiết khấu DCF phải cao hơn chi phí ban đầu mà nhà đầu tư bỏ ra thì việc đầu tư mới hiệu quả.
Chúng ta có công thức tính dòng tiền chiết khấu DCF như sau:
Trong đó ta có:
FV: Dòng tiền trong kỳ – thể hiện các khoản thanh toán mà nhà đầu tư sẽ nhận được để có thể sở hữu 1 tài sản đảm bảo nào đó trong 1 thời gian nhất định (Ví dụ: trái phiếu, cổ phiếu,…). Thông thường, khi xây dựng mô hình tài chính của 1 công ty nào đó, CF sẽ là dòng tiền tự do chưa được kiểm soát; còn khi định giá trái phiếu, CF thường là tiền gốc và tiền lãi.
t: Số kỳ – mỗi dòng tiền sẽ được liên kết với 1 khoảng thời gian thường sẽ là tháng, quý, hoặc năm,… Các khoảng thời gian đó có thể bằng nhau hoặc khác nhau. Và nếu khác nhau, các khoảng thời gian đó sẽ được thể hiện ở dạng thập phân.
r: Tỷ lệ chiết khấu – khi định giá một doanh nghiệp nào đó, tỷ lệ chiết khấu sẽ là WACC (Chi phí vốn bình quân gia quyền) của doanh nghiệp đó.
WACC thể hiện tỷ lệ lợi nhuận mà nhà đầu tư mong đợi từ việc đầu tư vào 1 doanh nghiệp nào đó; còn đối với trái phiếu, lãi suất chiết khấu sẽ bằng với lãi suất đảm bảo.
Ưu điểm và nhược điểm của dòng tiền chiết khấu DCF là gì?
Ưu điểm:
DCF là một trong những phương pháp tốt nhất để các nhà đầu tư có thể xác định được giá trị của khoản đầu tư nào đó.
Dựa vào các giá trị dòng tiền tạo ra được trong tương lai, DCF giúp các nhà đầu tư tính toán được giá trị thực của khoản đầu tư nào đó và có thể đưa ra được quyết định đầu tư chính xác hơn.
DCF giúp các nhà đầu tư xác định được động lực kinh doanh liên quan.
Dòng tiền chiết khấu cho phép các nhà đầu tư kết hợp mô hình giá áp dụng vào những chiến lược kinh doanh.
DCF đưa ra được dự đoán thị trường với giá trị thực ở hiện tại một cách tốt nhất so với các phương pháp định giá khác có độ tin cậy kém hơn.
DCF là một phương pháp được sử dụng để kiểm tra cổ phiếu của công ty đó được định giá quá cao hay quá thấp và giá trị hiện tại của nó có hợp lý hay không.
Nhược điểm:
Phương pháp DCF khá nhạy cảm với các giả định liên quan tới tỷ lệ chiết khấu, tỷ lệ tăng trưởng vĩnh viễn của 1 doanh nghiệp nào đó.
DCF dễ bị giao động mạnh và làm cho giá trị không còn chính xác bởi tác động của những điều chỉnh nhỏ nhất.
DCF chỉ hoạt động tốt và chính xác nhất khi các dòng tiền trong tương lai có độ tin cậy cao.
Khi các doanh nghiệp đưa ra những số liệu không minh bạch, thiếu chính xác sẽ khiến cho việc dự đoán chi phí hoạt động, chi phí đầu tư vốn, doanh thu doanh nghiệp đó thiếu chính xác.
Khi giá trị đầu cuối cao hơn tổng giá trị, DCF cũng bị tác động và ảnh hưởng đến việc định giá khá nhiều.
Với bất kỳ kỳ vọng gì về doanh nghiệp bị thay đổi cũng có thể ảnh hưởng đến giá trị hợp lý, vì vậy khi định giá dòng tiền chiết khấu DCF cần đòi hỏi nhà đầu tư luôn cảnh giác theo các biến động từ mức nhỏ nhất.
DCF tập trung vào việc tạo ra giá trị lâu dài nên mô hình này không phù hợp với việc đầu tư ngắn hạn.
Lưu ý khi sử dụng DCF trong việc định giá
Việc tính toán, phân tích dòng tiền chiết khấu DCF chỉ là 1 cách tiếp cận để các nhà đầu tư tính toán, ước tính giá trị của khoản đầu tư. Tuy nhiên, để việc định giá có mức độ tin cậy chính xác cao hơn, nhà đầu tư cần phải kết hợp 3 phương pháp phổ biến khác. Cụ thể, 3 phương pháp – hay 3 mô hình đó là mô hình doanh nghiệp tư nhân, công ty chứng khoán công cộng và phân tích dòng tiền chiết khấu DCF.
Việc phân tích dòng tiền chiết khấu DCF giúp cho chúng ta xác định rõ hơn được rằng mất bao lâu để có thể thấy được mức lợi nhuận nhất định. Trong 1 phân tích, nhà đầu tư có thể so sánh và cung cấp cái nhìn sâu sắc hơn về tâm lý thị trường. Nếu nguồn dữ liệu mà nhà đầu tư có được không đáng tin cậy sẽ làm cho việc tìm kiếm đầu vào để phân tích dòng tiền chiết khấu khó chính xác hơn.
Việc định giá 1 doanh nghiệp tư nhân chính xác hơn đòi hỏi các nhà đầu tư phải có cái nhìn sâu sắc hơn về dòng vốn trên toàn bộ nguồn vốn đầu tư mạo hiểm, vốn cổ phần tư nhân hay bối cảnh M&A mà chưa kể đến thị trường đại chúng. Nếu doanh nghiệp đó sử dụng những công cụ và dữ liệu định giá kế thừa tồn tại trên các hệ thống khác nhau sẽ khiến cho quá trình định giá DCF mất nhiều thời gian hơn.
Nói tóm lại, qua bài viết này các nhà đầu tư đã có thể hiểu được nôm na cơ bản về khái niệm chiết khấu dòng tiền DCF là gì, công thức để tính được DCF, những ưu điểm và hạn chế mà mô hình DCF đem lại. Hy vọng qua những kiến thức trên, các nhà đầu tư có thể dễ dàng hơn việc xác định giá trị của khoản đầu tư và đưa ra những quyết định đầu tư chính xác hơn.
Những thuật ngữ quan trọng trong chủ đề Chiết khấu Dòng tiền
Accrued interest
/əˈkruːd ˈɪntrəst/
Lãi tích lũy
Lãi cho trái phiếu hoặc khoản vay đã tích lũy kể từ khoản đầu tư gốc, hoặc kể từ lần thanh toán phiếu lãi trước đó nếu đã có một khoản được thanh toán
Bank discount basis (Bank discount yield)
/bæŋk ˈdɪskaʊnt ˈbeɪsəs/
/bæŋk ˈdɪskaʊnt yild/
Cơ sở chiết khấu ngân hàng (Lợi tức chiết khấu ngân hàng)
Một loại lợi tức trên thị trường, được sử dụng bởi các tổ chức tài chính khi trích dẫn giá cho chứng khoán có thu nhập cố định được bán với giá chiết khấu
Bond equivalent yield (BEY)
/bɑnd ɪˈkwɪvələnt yild/
Lợi tức tương đương trái phiếu
Một cách tính lợi suất hàng năm bằng cách lấy 365 chia cho số ngày nắm giữ đến lúc đáo hạn. BEY cho phép phân bổ và so sánh các chứng khoán khác nhau với các giai đoạn gộp khác nhau
Capital budgeting
/ˈkæpət̮l ˈbʌdʒətɪŋ/
Lập ngân sách vốn
Việc phân bổ các nguồn lực cho các dự án hoặc khoản đầu tư dài hạn
Capital structure
/ˈkæpət̮l ˈstrʌktʃər/
Cơ cấu vốn
Sự pha trộn của nợ phải trả và vốn chủ sở hữu mà công ty dùng trong hoạt động kinh doanh
Face value
/feɪs ˈvælyu/
Mệnh giá
Khoản tiền gốc sẽ được trả cho người nắm giữ trái phiếu khi đáo hạn
Full price
/fʊl praɪs/
Giá đầy đủ
Giá của một chứng khoán có lãi tích lũy
Holding period return (HPR)
/hoʊldɪŋ ˈpɪriəd rɪˈtərn/
Lợi nhuận trong thời gian nắm giữ
Lợi nhuận của một tài sản hoặc danh mục đầu tư trong toàn bộ thời gian mà nó được giữ.
Holding period yield (HPY)
/hoʊldɪŋ ˈpɪriəd yild/
Lợi tức trong khoảng thời gian nắm giữ
Một loại lợi tức trên thị trường được tính trên cơ sở thời gian nắm giữ
Hurdle rate
/ˈhərdl reɪt/
Lãi suất tối thiểu/Lãi suất ngưỡng
Lợi suất hòa vốn; tại điểm đó doanh thu và chi phí bằng nhau
Interest-bearing instrument
/ˈɪntrəstɪŋ bɛr ˈɪnstrəmənt/
Công cụ tài chính sinh lãi
Công cụ tài chính trả lãi theo một tỷ lệ xác định định kỳ hoặc tại lúc đáo hạn
Internal rate of return (IRR)
/ɪnˈtərnl reɪt əv rɪˈtərn /
Tỷ lệ hoàn vốn nội bộ
Tỷ lệ chiết khấu làm cho giá trị hiện tại ròng (NPV) của tất cả các dòng tiền từ một dự án nhất định bằng không, tức dự án hòa vốn
Money market
/ˈmʌni ˈmɑrkət/
Thị trường tiền tệ
Thị trường tài chính trong đó chỉ giao dịch các công cụ tài chính ngắn hạn
Money market yield (CD equivalent yield)
/ˈmʌni ˈmɑrkət yild/
/si di ɪˈkwɪvələnt yild/
Lợi tức thị trường tiền tệ (Lợi tức tương đương chứng chỉ tiền gửi)
Chỉ số này giúp ta so sánh lợi tức được viết trên trái phiếu kho bạc với lãi từ một công cụ thị trường tiền tệ. Những khoản đầu tư này có thời hạn (thường là ngắn hạn), và được phân loại như các khoản tương đương tiền
Money-weighted rate of return
/ˈmʌni ˈweɪtɪd reɪt əv rɪˈtərn /
Lợi suất hoàn vốn trung bình
Tỷ suất hoàn vốn nội bộ của một danh mục đầu tư tính trên tất cả các dòng tiền
Mutually exclusive projects
/ˈmyutʃəli ɪkˈsklusɪv ˈprɑdʒɪkt/
Các dự án loại trừ lẫn nhau (tranh vốn đầu tư của nhau)
Tình huống trong đó có hai hay nhiều dự án không thể thực hiện đồng thời cùng lúc vì chúng cần cùng một đầu vào (thường là vốn đầu tư) mà chỉ có thể sử dụng cho một dự án.
Negotiable certificates of deposit
/nɪˈɡoʊʃəbl sərˈtɪfɪkəts əv dɪˈpɑːzɪt/
Chứng chỉ tiền gửi có thể chuyển nhượng được
Chứng chỉ tiền gửi có thể được chuyển nhượng (hoặc bán) cho một người khác mà không bị phạt bởi các ngân hàng phát hành.
Net present value
/nɛt ˈprɛznt ˈvælyu/
Giá trị hiện tại thuần
Hiệu số của giá trị hiện tại dòng doanh thu (cash inflow) trừ đi giá trị hiện tại dòng chi phí (cash outflow) tính theo lãi suất chiết khấu lựa chọn.
Performance appraisal
/pərˈfɔrməns əˈpreɪzl/
Đánh giá hiệu suất
Việc đánh giá hiệu suất đã điều chỉnh rủi ro; việc đánh giá kỹ năng đầu tư
Performance measurement
/pərˈfɔrməns ˈmɛʒərmənt/
Đo lường hiệu suất
Quá trình thu thập, phân tích và/hoặc báo cáo thông tin liên quan đến hiệu suất của một cá nhân, nhóm, tổ chức, hệ thống
Pure discount instrument
/pyʊr ˈdɪskaʊnt ˈɪnstrəmənt/
Công cụ tài chính không trả lãi
Công cụ tài chính trả lãi suất bằng khoản chênh lệch giữa khoản cho vay và khoản được trả lại
Time-weighted rate of return
/taɪm ˈweɪtɪd reɪt əv rɪˈtərn/
Lợi suất gia trọng thời gian
Tỷ suất lợi nhuận (tỷ lệ sinh lời) được tính toán ở điều kiện “lý tưởng”, nghĩa là chỉ căn cứ vào giá trị tài sản (cổ phiếu) biến động lên xuống, mà không quan tâm đến dòng tiền chảy vào ra do các yếu tố khách quan như rút tiền hay nạp thêm tiền giữa chừng, hoặc khấu trừ chi phí quản lý.
Treasury bill (T-bill)
/ˈtrɛʒəri bɪl/
/ti bɪl/
Trái phiếu chính phủ ngắn hạn
Một công cụ nợ của Chính phủ Mỹ với khoảng thời gian đáo hạn dưới 1 năm. T-bill có mệnh giá 1000 USD, giá trị mua tối đa là 5 triệu đôla, và thông thường có thời gian đáo hạn là 1 tháng, 3 tháng, 6 tháng.
Weighted average cost of capital (WACC)
/ˈweɪtɪd kɔst əv ˈkæpət̮l/
Chi phí vốn bình quân gia quyền
Chi phí sử dụng vốn của công ty được tính toán dựa trên tỷ trọng các loại vốn mà công ty sử dụng
Working capital
/ˈwərkɪŋ ˈkæpət̮l/
Vốn lưu động
Số vốn tiền tệ mà doanh nghiệp ứng trước để có thể mua sắm, hình thành tài sản lưu động thường xuyên, cần thiết của doanh nghiệp.
Yield
/yild/
Lợi suất (Lợi tức)
Khoản thu nhập nhà đầu tư thực sự nhận được từ chứng khoán khi giữ nó đến ngày đáo hạn
Lạm phát là hiện tượng mức giá chung của các hàng hóa, dịch vụ trong một quốc gia tăng liên tục theo thời gian. Nói cách khác, lạm phát chính là việc đồng tiền của quốc gia đó bị mất giá trị.
Cụ thể, khi mức giá chung của hàng hóa, dịch vụ tăng thì với cùng một lượng tiền, lượng hàng hóa mua được sẽ giảm đi so với trước đó. Như vậy, lạm phát thể hiện sự suy giảm sức mua của đồng tiền của một quốc gia.
2. Lạm phát do cầu kéo là gì?
Lạm phát do cầu kéo là hiện tượng lạm phát xảy ra do nhu cầu tiêu dùng hàng hóa, dịch vụ của thị trường gia tăng một cách nhanh chóng khiến giá cả các mặt hàng bị đẩy lên cao (gọi là cầu kéo).
Lạm phát do cầu kéo thường bắt nguồn từ việc nhu cầu về một loại mặt hàng nào đó tăng khiến giá của mặt hàng đó leo thang và kéo theo giá của hầu hết các mặt hàng khác trên thị trường cũng có xu hướng tăng.
3. Nguyên nhân dẫn tới lạm phát do cầu kéo
Có nhiều nguyên nhân dẫn tới lạm phát do cầu kéo, bao gồm các nguyên nhân xuất phát từ phía người tiêu dùng, các nhà đầu tư và chính phủ.
Nhu cầu tiêu dùng và đầu tư tăng đột biến
Nguyên nhân dẫn đến lạm phát do cầu kéo xuất phát từ thị trường hay chính là các nhà đầu tư và người tiêu dùng. Nhu cầu tiêu dùng và đầu tư gia tăng nhanh chóng thể hiện sự tăng trưởng tích cực của một nền kinh tế. Tuy nhiên, hiện tượng tăng trưởng “nóng” hay gia tăng đột ngột về nhu cầu tiêu dùng và đầu tư chính là một nguyên nhân dẫn tới lạm phát do cầu kéo.
Khi người tiêu dùng tăng nhu cầu sử dụng các sản phẩm dịch vụ và nhà đầu tư tăng nhu cầu sử dụng các nguyên liệu đầu vào sẽ khiến giá cả các mặt hàng này gia tăng, gây ra lạm phát do cầu kéo.
Chi tiêu chính phủ tăng quá mức
Bên cạnh nhu cầu của người tiêu dùng và nhà đầu tư, việc chính phủ thực hiện chi tiêu quá mức cũng là nguy cơ khiến lạm phát xảy ra. Chi tiêu chính phủ được sử dụng nhằm duy trì bộ máy nhà nước, thực hiện các phúc lợi cho người dân và bảo vệ trật tự an ninh quốc phòng. Ở nhiều quốc gia, tình trạng bội chi khiến ngân sách nhà nước rơi vào tình trạng thâm hụt, là nguyên nhân dẫn tới lạm phát.
Khi Chính phủ thực hiện các biện pháp tăng trưởng kinh tế thông qua gia tăng đầu tư và chi tiêu công sẽ dẫn đến tổng cầu tăng, kéo theo mức giá chung tăng. Hơn thế, việc chi tiêu công quá mức dẫn tới thâm hụt ngân sách nhà nước ở mức cao. Khi đó, để bù đắp cho nguồn ngân sách, chính phủ sẽ phải thực hiện các biện pháp như phát hành tiền, bán ngoại tệ, vay nợ,… Các biện pháp này là nguyên nhân dẫn tới nguy cơ lạm phát xảy ra.
Nhu cầu xuất khẩu quá lớn
Khi việc xuất khẩu tăng, lượng hàng hóa trong nước sẽ giảm, trong khi đó, nhu cầu tiêu dùng của người dân trong nước không đổi, điều này dẫn tới sự thiếu hụt hàng hóa bởi tổng cầu lớn hơn tổng cung.
Trong một thời gian dài, nếu nhu cầu về hàng hóa trong nước không được đáp ứng, tổng cầu và tổng cung trong nước mất cân bằng sẽ dẫn tới mức giá chung của các mặt hàng tăng khiến với cùng một lượng tiền, người tiêu dùng mua được ít hàng hóa hơn. Do đó, nhu cầu xuất khẩu quá lớn chính là một nguyên nhân dẫn tới hiện tượng lạm phát do cầu kéo.
Tăng trưởng kinh tế và kỳ vọng lạm phát
Tăng trưởng kinh tế khiến cho cả người tiêu dùng và các nhà đầu tư cảm thấy tự tin hơn. Do đó, người tiêu dùng mua nhiều hàng hóa hơn, tiêu tiền nhiều hơn, thậm chí có thể đi vay để tiêu dùng. Kinh tế tăng trưởng tích cực khuyến khích các nhà đầu tư mở rộng hoạt động đầu tư kinh doanh. Do đó, tổng cầu sẽ tăng dẫn tới mức giá chung tăng và nguy cơ lạm phát do cầu kéo xảy ra nếu mức giá tăng liên tục và không được kiểm soát.
Khi các nhà kinh tế dự báo và kỳ vọng rằng sẽ có lạm phát xảy ra trong tương lai, người tiêu dùng sẽ tăng nhu cầu tiêu dùng và mua sắm nhiều hơn ở hiện tại vì họ lo sợ lạm phát kỳ vọng sẽ khiến mức giá tăng trong tương lai. Nhưng chính việc tổng cầu ở hiện tại tăng là nguyên nhân khiến giá tăng và nguy cơ lạm phát do cầu kéo xảy ra trong tương lai.
Lượng tiền trong lưu thông tăng
Cung tiền tăng dẫn tới lượng tiền trong lưu thông tăng. Lượng tiền trong lưu thông tăng thường có nguyên nhân chủ yếu do ngân hàng nhà nước thực hiện in thêm tiền hoặc mua vào ngoại tệ hoặc ngân hàng nhà nước mua trái phiếu, tín phiếu theo yêu cầu của Chính phủ dẫn tới tăng cung tiền.
Khi cung tiền dư thừa, lượng tiền trong lưu thông tăng và có quy mô lớn hơn giá trị tổng sản phẩm nội địa thì dẫn tới đồng tiền của quốc gia bị mất giá. Khi đó, người tiêu dùng cần một lượng tiền lớn hơn để mua cùng một lượng hàng hóa. Điều này làm nảy sinh lạm phát do cầu kéo.
4. Những ảnh hưởng của lạm phát do cầu kéo
Nhìn chung, lạm phát do cầu kéo mang lại cả những tác động tích cực và tác động tiêu cực tới nền kinh tế của các quốc gia.
Ảnh hưởng tích cực
Lạm phát do cầu kéo sẽ có tác động tích cực tới nền kinh tế khi nó có tốc độ vừa phải (lạm phát tự nhiên), ở mức dưới 10% đối với các nước đang phát triển và từ 2 – 5% đối với các nước phát triển. Tỷ lệ lạm phát này là lý tưởng bởi nó tạo đà cho kinh tế tăng trưởng tích cực:
Gia tăng nhu cầu tiêu dùng, nhu cầu đầu tư, nhu cầu vay nợ/ tín dụng.
Giảm tỷ lệ thất nghiệp, gia tăng mức lương danh nghĩa của người lao động.
Tăng sự đa dạng các công cụ của chính phủ để kích thích đầu tư hợp lý, đặc biệt là đầu tư vào các lĩnh vực kém phát triển.
Tăng tín dụng, phân phối lại ngân sách, phân phối lại các nguồn lực của xã hội một cách hợp lý.
Ảnh hưởng tiêu cực
Bên cạnh những ảnh hưởng tích cực, lạm phát do cầu kéo còn gây ra nhiều ảnh hưởng tiêu cực đối với cả yếu tố kinh tế – xã hội của một quốc gia.
Thứ nhất, lạm phát do cầu kéo ảnh hưởng tới lãi suất. Lãi suất bao gồm lãi suất danh nghĩa và lãi suất thực. Trong đó, lãi suất thực chính là lãi suất danh nghĩa trừ đi tỷ lệ lạm phát của nền kinh tế (Lãi suất thực = Lãi suất danh nghĩa – Tỷ lệ lạm phát).
Do đó, khi tỷ lệ lạm phát tăng thì lãi suất thực sẽ giảm. Muốn lãi suất thực giữ ổn định và ở mức dương thì cần tăng lãi suất danh nghĩa luôn ở mức lớn hơn tỷ lệ lạm phát. Tuy nhiên, lãi suất danh nghĩa tăng khiến nền kinh tế suy thoái và phải chịu nhiều ảnh hưởng tiêu cực do gia tăng tỷ lệ thất nghiệp, làm giảm lòng tin của người dân đối với Chính phủ,…
Thứ hai, lạm phát do cầu kéo ảnh hưởng tới thu nhập thực tế của người lao động. Xét ở góc độ kinh tế học, thu nhập của người lao động bao gồm thu nhập danh nghĩa và thu nhập thực tế.
Khi lạm phát xảy ra, giá cả hàng hóa sẽ gia tăng, tức là với cùng một mức thu nhập, người lao động sẽ mua được ít hàng hoá hơn trước đó. Do đó, nếu lạm phát tăng mà thu nhập danh nghĩa không đổi thì thu nhập thực tế của người lao động bị giảm đi, dẫn tới đời sống người dân suy giảm.
Thứ ba, lạm phát do cầu kéo dẫn tới sự bất bình đẳng về phân phối thu nhập dẫn tới phân hóa giàu nghèo ngày càng sâu sắc hơn. Lạm phát khiến người đi vay có lợi do lãi suất thực tế phải trả thấp hơn. Điều này khiến gia tăng nhu cầu vay tiền và do đó lãi suất danh nghĩa bị đẩy lên cao.
Bên cạnh đó, lạm phát tăng cao khiến những người giàu sẽ dùng tiền để đầu cơ tích trữ, do đó họ càng trở nên giàu có hơn. Việc đầu cơ do đó gây mất cân đối cung – cầu hàng hóa và mức giá chung ngày càng gia tăng, khiến những người nghèo không mua đủ lượng hàng hóa cần thiết. Vì vậy, lạm phát gây rối loạn trật tự xã hội, gia tăng khoảng cách thu nhập giàu nghèo.
Thứ tư, lạm phát do cầu kéo làm gia tăng các khoản nợ của quốc gia. Điều này được lý giải bởi lạm phát khiến đồng nội tệ mất giá, do đó, tỷ giá giữa đồng ngoại tệ với đồng nội tệ sẽ gia tăng. Tức là một đơn vị ngoại tệ khi đó sẽ đổi được nhiều đồng nội tệ hơn. Như vậy, với cùng một khoản nợ nước ngoài, Chính phủ sẽ phải trả nhiều đồng nội tệ hơn.
5. Các biện pháp kiểm soát lạm phát do cầu kéo
Đối với bất kỳ quốc gia nào trên thế giới, việc kiểm soát lạm phát luôn là một vấn đề quan trọng hàng đầu để đảm bảo sự tăng trưởng ổn định của nền kinh tế. Các biện pháp kiểm soát lạm phát do cầu kéo phổ biến nhất bao gồm: thực hiện chính sách tiền tệ thắt chặt, thắt chặt chi tiêu ngân sách nhà nước, giảm chi tiêu chính phủ và và thực hiện chính sách tiết kiệm, điều chỉnh tỷ giá,…
Chính sách tiền tệ thắt chặt
Ngân hàng trung ương thực hiện kiểm soát tỷ lệ lạm phát bằng cách thực hiện chính sách tiền tệ thắt chặt. Cụ thể, duy trì tốc độ gia tăng cung tiền ở mức ổn định (khi lạm phát quá cao cần giảm tốc độ gia tăng cung tiền). Việc ngừng phát hành tiền giúp giảm lượng tiền đưa vào lưu thông.
Ngoài ra, để giảm cung tiền, ngân hàng trung ương cũng thực hiện quy định gia tăng tỷ lệ dự trữ bắt buộc và tăng lãi suất chiết khấu & lãi suất tiền gửi đối với các ngân hàng thương mại. Việc tăng lãi suất tiền gửi cũng khuyến khích người dân gửi tiền tiết kiệm nhiều hơn, giúp giảm lượng tiền mặt trong lưu thông.
Thắt chặt chi tiêu ngân sách nhà nước
Đây được coi là một biện pháp an toàn và đơn giản nhất nhằm kiểm soát tỷ lệ lạm phát. Chính phủ các nước sẽ ban hành các chính sách nhằm cân đối ngân sách nhà nước, cắt giảm chi tiêu công, cắt giảm đầu tư công, cũng như tạm hoãn đối với các khoản chi tiêu chưa cần thiết.
Giảm tiêu dùng, thực hiện chính sách tiết kiệm
Chính phủ cần đưa ra các biện pháp nhằm giảm nhu cầu tiêu dùng hàng hóa của người tiêu dùng. Chính phủ có thể kiểm soát nhu cầu của người tiêu dùng dựa trên việc tăng thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với các mặt hàng có cầu quá lớn,… Biện pháp này sẽ giúp cân đối lại cung – cầu do đó giúp kiểm soát tỷ lệ lạm phát.
Ngoài ra, chính phủ cũng có thể kiểm soát tỷ lệ lạm phát thông qua điều chỉnh tỷ giá, thực hiện các cải cách về thu nhập của người lao động, hoặc đi vay viện trợ từ nước ngoài,…
Tóm lại, lạm phát do cầu kéo vừa gây ra những ảnh hưởng tích cực và tiêu cực tới nền kinh tế. Chính phủ các quốc gia cần có các biện pháp phù hợp duy trì tỷ lệ lạm phát do cầu kéo gia tăng với tốc độ vừa phải để thúc đẩy nền kinh tế phát triển.
Chính sách tiền tệ (Monetary Policy) là chính sách kinh tế vĩ mô, sử dụng các công cụ tín dụng và hối đoái tác động đến việc cung ứng tiền cho nền kinh tế hay điều tiết lượng tiền tệ lưu thông trong nền kinh tế, từ đó có thể ổn định tiền tệ, ổn định giá cả, giảm lạm phát, giảm tỷ lệ thất nghiệp, tăng trưởng kinh tế…
Mục tiêu và Vai trò của chính sách tiền tệ với nền kinh tế
Chính sách tiền tệ có vai trò quan trọng trong việc điều tiết lượng tiền lưu thông trong nền kinh tế. Thông qua chính sách này, Chính phủ và Ngân hàng Nhà nước kiểm soát được hệ thống tiền tệ.
Đây cũng là công cụ để Ngân hàng Nhà nước kiểm soát hoạt động của toàn bộ Ngân hàng thương mại và Tổ chức tín dụng trên toàn quốc với mục tiêu
Tăng trưởng kinh tế
Mục tiêu quan trọng nhất của chính sách tiền tệ là tăng trưởng kinh tế. Dựa vào sự điều chỉnh khối lượng cung tiền cho nền kinh tế, chính sách này tác động đến lãi suất và tổng cầu. Từ đó giúp gia tăng đầu tư, tăng sản lượng chung, tăng GDP, đây là dấu hiệu cho thấy sự tăng trưởng kinh tế.
Giảm tỷ lệ thất nghiệp
Chính sách tiền tệ tác động tăng cung tiền giúp mở rộng quy mô nền kinh tế, các doanh nghiệp tăng cường sản xuất sẽ cần nhiều nhân công hơn, từ đó tạo ra nhiều việc làm cho người dân, tỷ lệ thất nghiệp giảm. Tuy nhiên, việc tăng cung tiền đi kèm với chấp nhận một tỷ lệ lạm phát nhất định.
Như vậy, Ngân hàng Nhà nước phải vận dụng kết hợp hiệu quả các công cụ tiền tệ để kiểm soát tỷ lệ thất nghiệp không vượt quá mức cho phép, đồng thời đưa nền kinh tế ổn định và tăng trưởng, khống chế tỷ lệ lạm phát ở mức cho phép.
Ổn định giá cả thị trường
Việc ổn định giá trong kinh tế vĩ mô sẽ loại bỏ được biến động giá giúp Nhà nước hoạch định hiệu quả các mục tiêu phát triển kinh tế. Giá cả ổn định sẽ tạo ra môi trường đầu tư ổn định, an toàn, việc này hấp dẫn các nhà đầu tư giúp thu hút thêm nguồn vốn vào nền kinh tế, tạo điều kiện cho kinh tế tăng trưởng và phát triển.
Kiểm soát lạm phát
Lạm phát hiểu đơn giản là mức giá hàng hóa chung tăng cao và đồng tiền giảm giá trị. Việc này gây khó khăn cho việc trao đổi hàng hóa trong nước và trao đổi hàng hóa với quốc tế. Ngân hàng Nhà nước sử dụng chính sách tiền tệ để bình ổn giá cả hàng hóa và giá trị đồng tiền, kiểm soát lạm phát.
Các loại chính sách tiền tệ
Có 2 loại chính sách tiền tệ gồm chính sách tiền tệ mở rộng và chính sách tiền tệ thu hẹp.
Là việc Ngân hàng Nhà nước tăng mức cung tiền cho nền kinh tế nhiều hơn bình thường (hay NHTW muốn bơm tiền vào để kích thích nền kinh tế mở rộng).
Để làm điều này, Ngân hàng Nhà nước sẽ thực hiện 1 hoặc kết hợp 2 trong 3 cách gồm:
Hạ lãi suất chiết khấu nhằm Kích thích các hoạt động tín dụng
Giảm tỷ lệ dự trữ bắt buộc
Tăng mua vào trên thị trường chứng khoán.
Lúc này lãi suất giảm, các doanh nghiệp vay tiền nhiều hơn để phát triển kinh doanh, người dân cũng tiêu dùng nhiều hơn làm cho tổng cầu tăng, tạo thêm nhiều công ăn việc làm cho người dân. Từ đó, quy mô nền kinh tế mở rộng, thu nhập của người lao động tăng, thất nghiệp giảm. Chính vì thế, chính sách này thường được sử dụng khi nền kinh tế suy thoái, tỷ lệ thất nghiệp tăng cao.
Chính sách tiền tệ thu hẹp
Khi nền kinh tế quá nóng, lạm phát gia tăng ở mức đáng báo động. Do đó những lúc mà nền kinh tế quá nóng sẽ phải cần một chính sách để điều chỉnh nền kinh tế hạ nhiệt, hút bớt tiền ra khỏi thị trường. Đó chính là lúc chính sách tiền tệ thắt chặt được đưa ra.
Khi này chính phủ sẽ dùng một số cách để thực hiện chính sách tiền tệ hút bớt tiền ra khỏi nền kinh tế:
Nâng mức dự trữ bắt buộc ở các NHTM
Bán các trái phiếu, chứng khoán,…
Tăng lãi suất chiết khấu nhằm Hạn chế các hoạt động tín dụng.
Khi đó, lãi suất tăng cao, cá nhân và tổ chức dè dặt hơn trong việc chi tiêu và đầu tư, làm cho tổng cầu giảm khiến mức giá chung cũng giảm xuống. Chính sách này được sử dụng trong điều kiện nền kinh tế đang phát triển quá nhanh, lạm phát tăng cao.
Công cụ của chính sách tiền tệ
Chính sách tiền tệ sử dụng một số công cụ như tỷ lệ dự trữ bắt buộc, tỷ giá hối đoái, lãi suất chiết khấu, hạn mức tín dụng, nghiệp vụ thị trường mở và tái cấp vốn để điều chỉnh mức cung tiền cho nền kinh tế.
Tỷ lệ dự trữ bắt buộc
Tỷ lệ dự trữ bắt buộc là tỷ lệ lượng tiền phải giữ lại so với lượng tiền gửi huy động theo quy định của Ngân hàng Nhà nước, số tiền này phải gửi tại Ngân hàng Nhà nước. Do vậy, để điều chỉnh mức cung tiền cho nền kinh tế, Ngân hàng Nhà nước sẽ tác động vào tỷ lệ này. Ngân hàng Nhà nước tăng tỷ lệ dự trữ bắt buộc, cung tiền giảm, Ngân hàng Nhà nước giảm tỷ lệ dự trữ bắt buộc thì cung tiền tăng.
“Các ngân hàng thương mại nhà nước (không bao gồm Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam), ngân hàng thương mại cổ phần, ngân hàng 100% vốn nước ngoài, ngân hàng liên doanh, chi nhánh ngân hàng nước ngoài là 4% trên tổng số dư tiền gửi phải dự trữ bắt buộc; Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam, Quỹ tín dụng nhân dân trung ương, ngân hàng hợp tác là 3% trên tổng số dư tiền gửi phải dự trữ bắt buộc. Quyết định này có hiệu lực thi hành kể từ kỳ duy trì dự trữ bắt buộc tháng 5-2011 và thay thế Quyết định số 74/QÐ-NHNN ngày 18-1-2010 của Thống đốc NHNN. Như vậy, mức tăng các tỷ lệ dự trữ bắt buộc mới so các tỷ lệ theo quy định cũ là 2%. Nguồn: Ngân hàng Nhà nước Việt Nam.”
Tỷ giá hối đoái
Tỷ giá hối đoái là tương quan sức mua giữa nội tệ và ngoại tệ, nó tác động tới xuất nhập khẩu, trao đổi ngoại tệ, dự trữ ngoại tệ. Về bản chất, đây không phải công cụ của chính sách tiền tệ vì nó không tác động làm thay đổi lượng cung tiền. Tuy nhiên, nó là công cụ hỗ trợ quan trọng cho chính sách tiền tệ.
Điều chỉnh tỷ giá hối đoái được Ngân hàng Nhà nước thực hiện khi muốn điều chỉnh lượng cung tiền bằng ngoại tệ của nền kinh tế:
Để tăng cung tiền bằng ngoại tệ, Ngân hàng Nhà nước sẽ điều chỉnh giảm tỷ giá hối đoái bằng cách mua vào giấy tờ có giá của các Ngân hàng Thương mại trên thị trường mở bằng ngoại tệ.
Để giảm cung tiền bằng ngoại tệ, Ngân hàng Nhà nước sẽ điều chỉnh tăng tỷ giá hối đoái bằng cách bán giấy tờ có giá cho các Ngân hàng Thương mại và thu về ngoại tệ.
Lãi suất chiết khấu
Là lãi suất Ngân hàng Nhà nước cho các Ngân hàng thương mại vay đối với các khoản vay đáp ứng nhu cầu tiền mặt bất thường. Điều chỉnh lãi suất chiết khấu, lượng tiền cơ sở thay đổi, cung tiền cũng thay đổi theo.
Các Ngân hàng thương mại phải dự trữ lượng tiền mặt nhất định để đáp ứng nhu cầu rút tiền mặt bất thường của khách hàng. Nếu khoản dự trữ này không đủ, Ngân hàng thương mại sẽ vay Ngân hàng Nhà nước với lãi suất chiết khấu.
Nếu Ngân hàng Nhà nước điều chỉnh lãi suất chiết khấu tăng, Ngân hàng thương mại sẽ phải dè chừng khoản vay này, chủ động dự trữ nhiều hơn, từ đó cung tiền trong nền kinh tế giảm. Ngược lại, nếu Ngân hàng Nhà nước điều chỉnh giảm lãi suất chiết khấu, các Ngân hàng thương mại vay nhiều hơn, cung tiền tăng lên.
Hạn mức tín dụng
Đây là mức dư nợ tối đa Ngân hàng Nhà nước quy định mà các Ngân hàng thương mại phải chấp hành khi cấp tín dụng cho nền kinh tế. Ngân hàng Nhà nước điều chỉnh hạn mức tín dụng tăng, cung tiền tăng; điều chỉnh hạn mức tín dụng giảm, cung tiền giảm.
Nghiệp vụ thị trường mở
Nghiệp vụ thị trường mở là việc Ngân hàng Nhà nước mua hoặc bán các loại chứng khoán trên thị trường mở. Việc này tác động đến lượng dự trữ của các Ngân hàng thương mại, ảnh hưởng đến việc cung ứng tín dụng của họ ra thị trường, từ đó điều chỉnh lượng cung tiền.
Nếu Ngân hàng Nhà nước mua chứng khoán trên thị trường mở, các Ngân hàng thương mại có thêm khoản tiền dự trữ, lượng cung tiền cho nền kinh tế tăng. Ngược lại, nếu Ngân hàng Nhà nước bán chứng khoán, lượng cung tiền sẽ giảm. Đây chính là mục tiêu của chính sách tiền tệ.
Tái cấp vốn
Là việc Ngân hàng Nhà nước cấp tín dụng cho các Ngân hàng thương mại thông qua việc mua bán giấy tờ có giá, từ đó cung cấp nguồn vốn ngắn hạn và phương tiện thanh toán cho Ngân hàng thương mại. Qua đó, Ngân hàng Nhà nước đã tăng lượng tiền cung ứng cho nền kinh tế.
Ví dụ: Dịch bệnh covid 19 ảnh hưởng lớn đến nền kinh tế, Ngân hàng Nhà nước đã thực hiện chính sách tiền tệ để ổn định tình hình kinh tế.
Tiêu biểu nhất là việc cắt giảm lãi suất, nhờ đó giảm gánh nặng tài chính và đẩy mạnh hoạt động đầu tư kinh doanh, thúc đẩy kinh tế phát triển trong tình hình dịch bệnh.
Cũng trong tình cảnh khó khăn của dịch bệnh, tại Quyết định số 15/2020/QĐ-TTG của Thủ tướng Chính phủ, Ngân hàng Nhà nước thực hiện tái cấp vốn cho Ngân hàng chính sách xã hội. Qua đó, người sử dụng lao động vay trả lương ngừng việc cho người lao động.
Trên đây là những thông tin cơ bản nhất về định nghĩa, công cụ, mục tiêu và vai trò của chính sách tiền tệ. Hy vọng những thông tin này giúp bạn hiểu rõ về chính sách tiền tệ là gì và việc thực hiện chính sách của Ngân hàng Nhà nước Việt Nam trong tình hình hiện nay.