
Khi nói đến thẻ ngân hàng, đa số sẽ chỉ biết loại thẻ thanh toán dùng để rút tiền tại cây ATM. Nhưng thực tế sẽ có nhiều loại thẻ khác nhau, và sự khác nhau các loại thẻ này như thế nào. Hãy cùng theo dõi bài viết sau nhé!
Thẻ ngân hàng là gì?
Đây là một loại thẻ được phát hành bởi các ngân hàng và các công ty tài chính. Thẻ ngân hàng là công cụ thanh toán được tích hợp nhiều tính năng như chuyển tiền, rút tiền, thanh toán hóa đơn, tiết kiệm và thực hiện các giao dịch liên kết với các ứng dụng điện tử.
Khách hàng có thể dùng thẻ để thực hiện các giao dịch thanh toán khi mua hàng mà không cần dùng tiền mặt. Bạn có thể rút tiền, chuyển tiền trong phạm vi số dư thẻ. Hoặc có nhiều loại thẻ còn cho phép bạn dùng tiền trước và nộp vào trả sau, được gọi là thẻ tín dụng.
Về hình thức của thẻ, các loại thẻ ngân hàng thường được làm từ chất liệu nhựa, hình chữ nhật thường có kích thước chuẩn là chiều dài: 85.6mm (3.37 Inch) và chiều rộng: 53.98mm (2.13 Inch). Trên thẻ thường có các thông tin:
- Họ và tên chủ thẻ
- Tên tổ chức phát hành thẻ
- Tên loại thẻ
- Số thẻ ngân hàng
- Hiệu lực thẻ
- …
Đặc điểm của các loại thẻ ngân hàng
Thẻ ghi nợ (ATM)
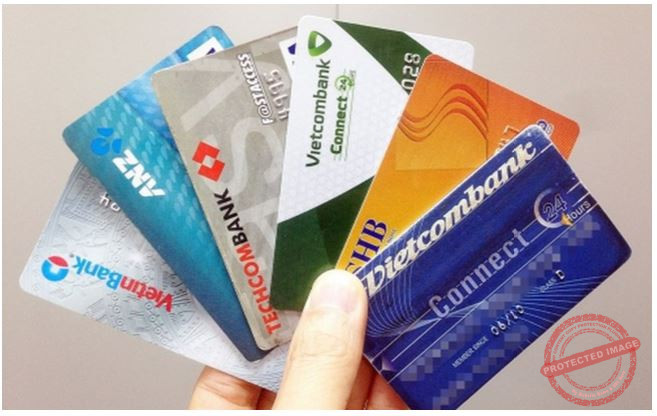
- Thẻ ghi nợ nội địa hay gọi là thẻ ATM là loại thẻ phổ biến nhất cho phép bạn sử dụng khoản tiền có trong tài khoản, không sử dụng vượt mức số tiền và đa số đều phải duy trì số dư tối thiểu luôn có trong thẻ là 50,000VNĐ.
- Các tính năng của thẻ ghi nợ nội địa: chuyển-rút tiền, thanh toán hóa đơn, nạp card điện thoại, vấn tin tài khoản, gửi tiền tiết kiệm,…
Thẻ tín dụng (Credit Card)
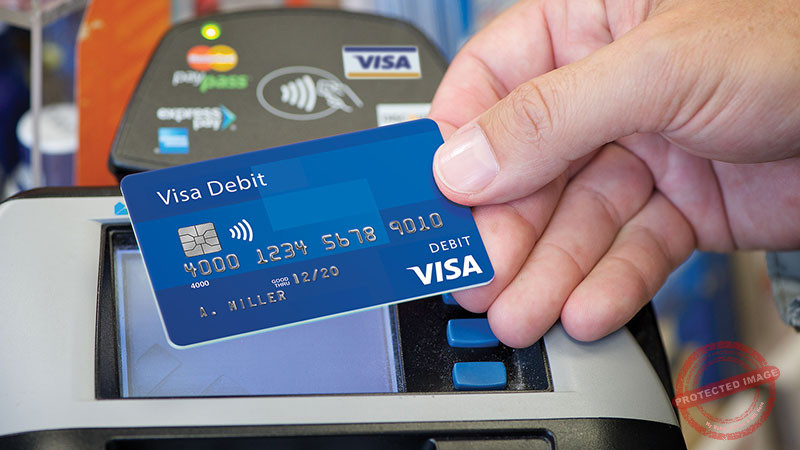
- Là loại thẻ cho phép người dùng có thể chi tiêu trước, trả tiền sau trong một khoảng thời gian quy định. Nó có các tính năng cơ bản như một thẻ ATM như: chuyển-rút tiền, thanh toán hóa đơn, gửi tiết kiệm, vấn tin tài khoản,…
- Để đăng ký thẻ thẻ tín dụng, chủ thẻ cần phải chứng minh được tài chính hoặc có tài sản đảm bảo (ví dụ sổ tiết kiệm, các khoản tiền gửi hoặc những giấy tờ liên quan được ngân hàng chấp thuận). Ngoài ra, chủ thẻ cũng cần cung cấp các giấy tờ liên quan đến hợp đồng lao động, thu nhập hàng tháng thông qua ngân hàng.
- Chủ thẻ cần phải thanh toán dư nợ thẻ tín dụng trong khoảng thời gian quy định (tối đa 45 ngày hoặc 50 ngày tùy ngân hàng). Nếu chủ thẻ thanh toán đúng thời gian quy định sẽ không bị mất lãi, ngược lại ngân hàng sẽ tính lãi trên số tiền chủ thẻ đã chi tiêu.
Thẻ trả trước (Prepaid card)
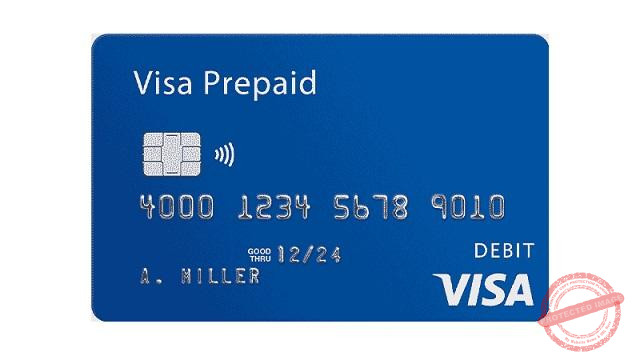
- Là một loại thẻ ATM, được dùng để rút tiền, chuyển tiền hoặc thanh toán hàng hóa bằng số tiền có trong thẻ. Và không cần tạo tài khoản ngân hàng để làm loại thẻ này.
- Thẻ trả trước giống như SIM điện thoại, nạp tiền vào thẻ và chi tiêu. Vì vậy người từ đủ 15 tuổi có thể đăng ký sử dụng.
- Thẻ trả trước có 2 loại chính: thẻ định danh (với đầy đủ thông tin của chủ thẻ, có thể nạp tiền nhiều lần và rút tiền tại ATM) và thẻ không định danh (không cần dùng CMND để mở, không thể rút tiền tại ATM và chỉ nạp tiền 1 lần).
Phân biệt các loại thẻ ngân hàng hiện nay
Tùy theo những tiêu chí khác nhau, mà các loại thẻ ngân hàng sẽ được phân thành các loại khác nhau.
Phân loại theo phạm vi sử dụng và tính chất của thẻ
| Loại thẻ | Theo phạm vi sử dụng | Theo tính chất của thẻ |
| Thẻ thanh toán nội địa (ATM)
Thẻ trả trước (Prepaid card) |
Chỉ có thể thanh toán, mua hàng, rút tiền tại cây ATM trong lãnh thổ Việt Nam. | Có tiền sẵn trong tài khoản mới thực hiện giao dịch được. |
| Thẻ thanh toán quốc tế(VISA, MasterCard, JCB) | Có thể thanh toán/mua hàng tại các quốc gia ngoài lãnh thổ Việt Nam. | Tiêu trước trả sau |
| Thẻ ghi nợ thanh toán quốc tế(Visa Debit, MasterCard Debit…) | Có thể thanh toán/mua hàng tại các quốc gia ngoài lãnh thổ Việt Nam. | Có tiền sẵn trong tài khoản mới thực hiện giao dịch được. |
Phân loại theo tính chất kỹ thuật
Thẻ từ
- Đặc điểm: Thẻ nhựa có dải băng từ chứa thông tin ở mặt đằng sau.
- Băng từ dễ bị trầy xước nên độ bền thấp.
- Mức độ an toàn thấp vì dễ bị làm giả.
Thẻ chip điện tử
- Có 3 loại là thẻ chip tiếp xúc, thẻ chip phi tiếp xúc, thẻ chip giao diện kép.
- Đặc điểm: có tích hợp con chip mặt trước thẻ và băng từ mặt sau thẻ.
- Lượng lưu trữ cao vì có thể ghi đè trên chip điện tử được.
- Độ an toàn cao vì được lưu trữ trên cả chip điện tử và băng từ.
Phân loại theo tổ chức phát hành
- Thẻ do ngân hàng phát hành như thẻ Vietcombank, Agribank, MB, VPBank, Timo,…
- Thẻ do tổ chức tín dụng phi ngân hàng phát hành như thẻ VISA, Mastercard, JCB, EuroPay, UnionPay,…
Phân biệt thẻ ngân hàng theo hạn mức của thẻ
Ngoài các cách phân loại trên, thẻ ngân hàng còn được phân loại thành thẻ chuẩn (Classic), thẻ vàng (Gold) và thẻ bạch kim (Platinum) tùy theo thu nhập, uy tín của chủ thẻ.
- Thẻ hạng chuẩn (Classic): hạn mức tín dụng từ 10 – 50 triệu đồng
- Thẻ hạng vàng (Gold): hạn mức tín dụng trên 50 triệu đồng
- Thẻ hạng bạch kim (Platinum): có thể lên đến hàng trăm triệu.
Những lưu ý bạn phải biết sử dụng thẻ ngân hàng
Khi sử dụng thẻ ngân hàng, người dùng có thể gặp các trường hợp rủi ro như bị đánh cắp thông tin, mất thẻ,… Dưới đây sẽ là những lưu ý để giao dịch an toàn mà bạn cần biết.
Nguyên tắc khi sử dụng thẻ
- Kiểm tra thông tin khi nhận thẻ: Tên chủ thẻ, số thẻ, ngày hiệu lực, ngày hết hạn,… đúng với các thông tin đã đăng ký.
- Đổi mã PIN khi nhận thẻ ghi nợ.
- Người dùng nên đặt mã PIN không liên quan đến các thông tin cá nhân như ngày tháng năm sinh, số điện thoại, số CMND,…
- Không ghi mã PIN trên thẻ và không chia sẻ mã PIN mới với người khác.
- Không tiết lộ các thông tin ở mặt trước và mặt sau thẻ đặc biệt là thẻ tín dụng.
- Đăng ký dịch vụ Internet Banking/Mobile Banking để theo dõi và kiểm tra các biến động liên quan đến tài khoản cá nhân, hạn mức thẻ.
- Khi sử dụng tại cây ATM:
- Bảo mật mã PIN ATM bằng cách lấy tay che mã PIN khi nhập trên máy để tránh người khác nhìn thấy.
- Nếu phát hiện các thiết bị lạ hoặc các dấu hiệu bất thường tại vị trí khe đọc thẻ, bàn phím,…bạn phải ngừng giao dịch và thông báo ngay cho ngân hàng để xử lý kịp thời.
- Để đảm bảo an toàn thì bạn nên đổi mã PIN thường xuyên.
- Khi thanh toán bằng thẻ:
- Bạn phải đảm bảo tất cả giao dịch bằng thẻ tại các đơn vị chấp nhận thẻ phải được tiến hành trước mắt bạn và chỉ đồng ý ký nhận thanh toán khi kiểm tra tất cả thông tin trên hóa đơn.
- Nên giữ lại hóa đơn thanh toán hoặc các chứng từ có liên quan để phòng trường hợp cần đối chiếu, khiếu nại nếu phát hiện có sai sót.
- Khi thanh toán trực tuyến:
- Thanh toán ở những website uy tín, hợp pháp, tránh bị đánh cắp dữ liệu.
- Chỉ sử dụng chức năng thanh toán trực tuyến khi cần và đăng xuất ngay sau khi hoàn tất giao dịch.
Cách bảo quản đúng cách
- Thẻ ngân hàng cần được bảo quản cẩn thận. Bạn cần lưu ý không bẻ cong, gấp thẻ.
- Không để thẻ gần những thiết bị điện tử có thể phát sóng hoặc có từ tính mạnh.
- Băng từ màu đen ở mặt sau phải nguyên vẹn để tránh làm mất dữ liệu thẻ.
Khi bạn bị mất thẻ ngân hàng. Việc đầu tiên là bạn phải bình tĩnh, sau đó tìm số tổng đài chăm sóc khách hàng của ngân hàng phát hành thẻ để báo cáo về sự cố mất thẻ và và yêu cầu khóa thẻ để bảo đảm không có bất cứ giao dịch nảo xảy ra nữa.
Để làm lại thẻ, bạn mang theo CMND/CCCD khi phát hành thẻ đến ngân hàng để yêu cầu phát hành lại thẻ ngân hàng mới. Phí phát hành lại thẻ sẽ phụ thuộc vào từng ngân hàng, và có ngân hàng sẽ miễn loại phí này.
HOTLINE để báo mất thẻ của một số ngân hàng phổ biến
- Ngân hàng Vietcombank: 0243 824 5716 (tại Hà Nội), 083 914 3896 (Tại TP Hồ Chí Minh)
- Ngân hàng Argibank: 1900 55 88 18 (phục vụ 24/24)
- Ngân hàng BIDV: 1900 9247
- Ngân hàng Vietinbank: 1900 558 868 – 024 3941 8868
- Ngân hàng Techcombank: 1800588822
- Ngân hàng Sacombank: 1900 5555 88 – 0888 5555 88
- Ngân hàng ACB: 1900 54 54 86 – 028 38 247 247.
- Ngân hàng VIB: 1800 8180
- Ngân hàng TPbank: 1900 58 58 85 (hỗ trợ 24/7)
- Ngân hàng Timo: 1800 6788 (Trên toàn quốc)
- Ngân hàng Cake: 1900 636 686 (Trên toàn quốc)
Trên đây là là cách phân biệt các loại thẻ ngân hàng, cũng như một số lưu ý khi sử dụng thẻ. Hi vọng bài viết này sẽ giúp ích cho bạn trong quá trình sử dụng thẻ. Nếu chưa có tài khoản ngân hàng hoặc thẻ ngân hàng hãy cùng đọc bài viết 10 ngân hàng mở tài khoản online tốt nhất giúp bạn chọn được một tài khoản và ngân hàng ưng ý nhé.